



2 000 € par an. Pendant 8 ans. Puis plus rien.
Résultat : plus de 1 million d’euros à la retraite.
À côté, une personne épargne 2 000 € pendant 38 ans. Elle termine avec… 883 185 €.
Ce cas réel bouscule nos réflexes. Nous pensons que l’effort total crée la richesse. En réalité, le temps et la stratégie font la différence.
Le vrai indicateur : votre patrimoine net
Un chiffre. Un seul. Voilà ce que nous devons suivre.
Le patrimoine net = actifs – dettes
- Actifs : cash, actions, crypto, immobilier
- Passifs : crédits, dettes diverses
Ce chiffre résume votre situation financière réelle.
Nous avons tous déjà regardé notre salaire. Peu regardent leur patrimoine. Pourtant, c’est lui qui mesure votre progression.
« Ce qui n’est pas mesuré ne peut pas être géré »
Un suivi mensuel suffit. 10 minutes. Un tableau simple. Et vous voyez immédiatement la direction que vous prenez.
Trois leviers. Pas un de plus.
Pour faire progresser votre patrimoine, nous jouons sur trois axes :
- Augmenter votre taux d’épargne
- Investir efficacement
- Accroître vos revenus
Vous pouvez ignorer les deux derniers pendant un moment. Le premier suffit pour démarrer.
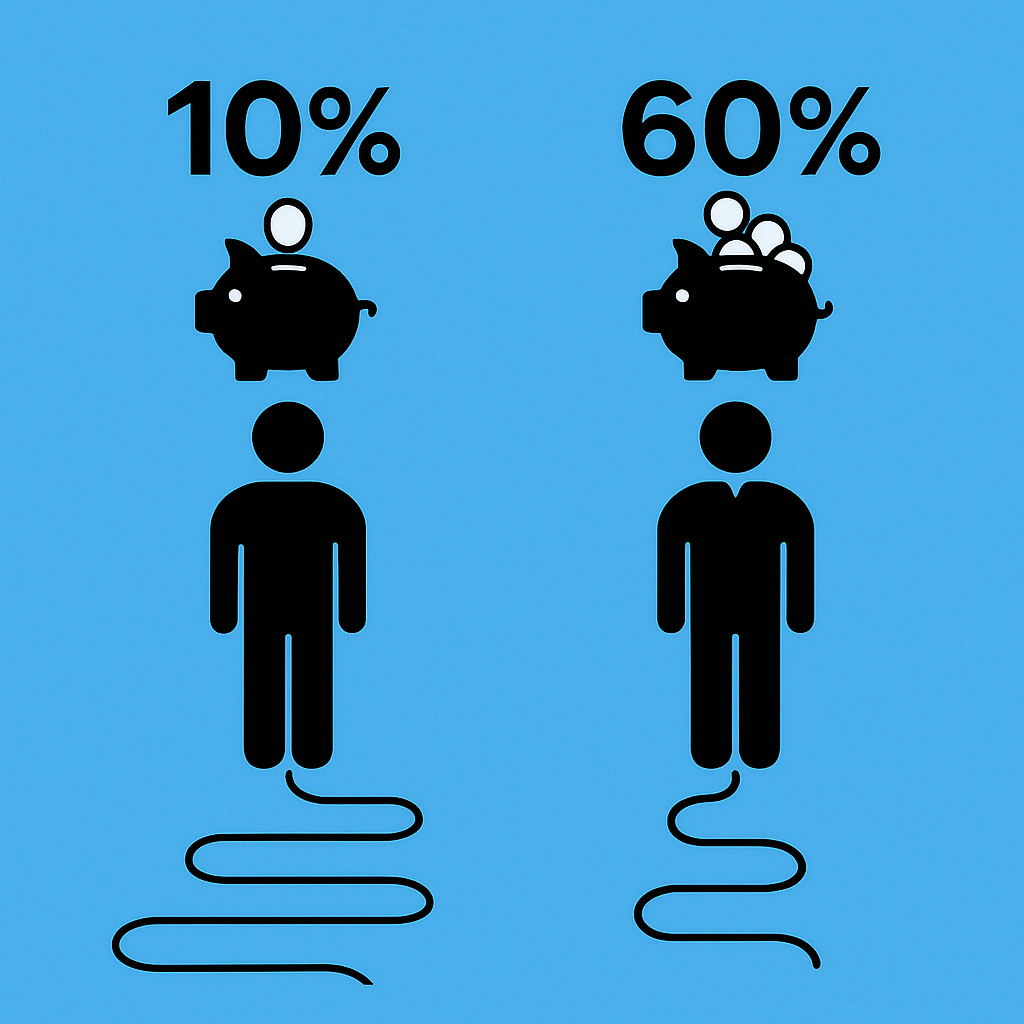
10 % d’épargne : une illusion confortable
La règle des 10 % circule partout. Elle rassure. Elle simplifie.
Elle vous ralentit aussi.
Les chiffres parlent :
- 10 % d’épargne → 51 ans pour atteindre l’indépendance
- 20 % → 37 ans
- 60 % → 12 ans
(hypothèses issues de modèles financiers standards)
Nous voyons le problème.
10 % ne change pas votre trajectoire. Cela vous accompagne vers la retraite. Pas vers la liberté.
Dans les faits :
- Royaume-Uni : 2 % d’épargne
- États-Unis : 6 %
- Allemagne : 12 %
(Source : statistiques nationales)
Ces niveaux restent trop faibles pour créer un patrimoine solide.
Un ajustement simple change tout : viser 20 % à 30 %. Au début, cela pique. Ensuite, cela devient une habitude.
Le temps : votre meilleur allié
Revenons à notre exemple de départ.
- Scénario 1 : 2 000 €/an de 27 à 65 ans → 883 185 €
- Scénario 2 : 2 000 €/an de 19 à 26 ans → 1 035 160 €
(hypothèse de rendement : 10 % annuel, proche des marchés actions historiques – Source : données historiques marché)
Ce résultat semble contre-intuitif. Pourtant, il repose sur un mécanisme simple : les intérêts composés.
Dans le premier cas :
- Capital investi : 78 000 €
- Valeur finale : 883 000 €
Dans le second :
- Capital investi : 16 000 €
- Valeur finale : plus de 1 million €
Conclusion claire :
L’essentiel de votre richesse ne vient pas de votre effort. Elle vient du temps.
Chaque année gagnée au départ vaut bien plus que des années d’effort plus tard.
Chaque dépense a un coût caché
Nous raisonnons souvent en dépenses immédiates.
Un achat de 300 €. Rien d’extraordinaire.
Et pourtant :
- Avec la règle des 4 % → 300 € = 12 € par an
- Soit 1 € par mois à vie
(Source : Trinity Study)
En clair :
Chaque dépense réduit votre revenu futur.
Après fiscalité, le taux tombe autour de 3 % (exemple : 25 % d’imposition en Allemagne). L’impact reste fort.
Nous pouvons voir chaque achat comme une petite « dette invisible ».
Ce filtre change votre manière de décider :
- Ce restaurant vaut-il 5 € par mois à vie ?
- Ce gadget vaut-il 10 € mensuels sur 30 ans ?
La réponse devient plus claire.
Combien viser concrètement ?
La règle des 4 % permet de traduire un capital en revenu.
Après impôts, nous retenons souvent 3 %.
- 400 000 € → 1 000 €/mois
- 1 million € → 2 500 €/mois
- 4 millions € → 10 000 €/mois
- 10 millions € → 25 000 €/mois
Ces repères servent à fixer un objectif concret.
Vous pouvez vous demander : de combien ai-je réellement besoin chaque mois ?
La réponse guide votre stratégie.
Salaire élevé : une limite bien réelle
Regardons un parcours confortable :
- 100 000 € par an sur 40 ans → 4 millions € brut
- Après 40 % de prélèvements → 2,4 millions € net
Ensuite :
- Épargne à 50 % → 1,2 million €
- Épargne à 30 % → 720 000 €
Nous constatons une réalité :
Un bon salaire ne suffit pas pour créer un patrimoine très élevé.
Pour atteindre plusieurs millions :
- Un taux d’épargne élevé devient nécessaire
- Ou une forte augmentation des revenus (entrepreneuriat, carrière atypique)
Le salariat apporte de la stabilité. Il limite souvent l’accumulation massive.
Ce que vous pouvez faire dès maintenant
Nous restons sur du concret.
- Calculez votre patrimoine net ce mois-ci
- Fixez un taux d’épargne cible (20 % minimum)
- Automatisez votre épargne
- Investissez régulièrement (ETF, marchés diversifiés)
- Réduisez les dépenses invisibles
Pas besoin de tout changer d’un coup.
Une amélioration suffit pour enclencher la dynamique.
Le point à retenir
Nous pouvons résumer en une phrase :
Votre richesse dépend plus de votre discipline et du temps que de votre revenu.
Le taux d’épargne lance le mouvement.
Le temps amplifie tout.
Et chaque décision quotidienne façonne votre futur financier.
Nous n’avons pas besoin d’un plan complexe.
Nous avons besoin de constance.
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.


