




Une facture clients payée à 60 jours, des salaires versés tout de suite. Voilà la réalité brute de l’intérim. Nous comprenons vite pourquoi seuls des acteurs solides tiennent dans la durée.
Le marché français pèse près de 30 milliards d’euros et concerne 3 millions de personnes chaque année. Sur le papier, cela ressemble à un eldorado. Sur le terrain, c’est un métier de volume, de trésorerie et de discipline.
Un marché dominé, puis challengé
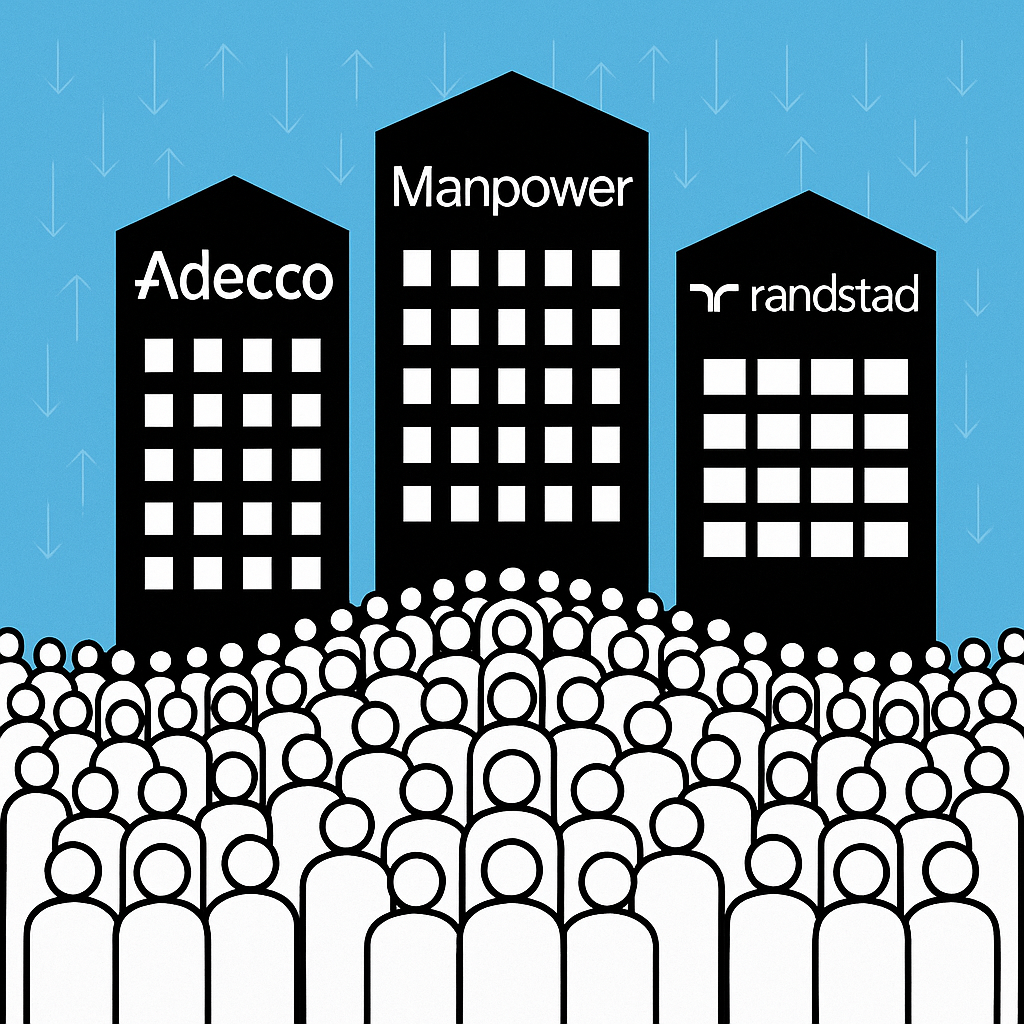
Trois noms ont longtemps fixé les règles du jeu :
- Adecco (Suisse)
- Manpower (États-Unis)
- Randstad (Pays-Bas)
Ces groupes cumulent environ 65 milliards d’euros de chiffre d’affaires mondial, dont près de 12 milliards en France. Pendant des années, ils ont capté jusqu’à 50 % du marché.
Pourquoi eux ? Une réponse simple : le capital. L’intérim demande beaucoup de cash. Et tôt.
Aujourd’hui, leur part recule autour de 30 à 35 %. Des acteurs français avancent vite :
- Proman : 4,4 Md€
- Groupe Crit : 1,5 Md€
- Synergie : 1,25 Md€
- Actual Group
Ces challengers avancent avec une stratégie claire : proximité, niches et réactivité.
Un cadre légal qui change tout
1972 marque un tournant. Les agences deviennent employeurs.
Concrètement, elles doivent :
- Payer les salaires
- Gérer les cotisations
- Assumer les risques juridiques
- Respecter une garantie financière de 8 % du chiffre d’affaires
Résultat direct : le secteur devient capitalistique.
Un entrepreneur qui souhaite se lancer découvre vite une réalité : vous devez avancer l’argent avant d’être payé. Et parfois longtemps.
“Dans l’intérim, le problème n’est pas de vendre. C’est d’encaisser.”
Une machine industrielle bien huilée
Dans les années 80-90, les leaders changent d’échelle. Ils industrialisent.
Ils standardisent :
- Le recrutement
- La paie
- Les contrats
- Les outils informatiques
Chaque agence devient une pièce d’un système global.
Nous passons d’un métier artisanal à une chaîne d’approvisionnement de main-d’œuvre.
Conséquence directe :
- Baisse des coûts
- Fiabilité accrue
- Capacité à signer des contrats nationaux
Les grands comptes adorent cette homogénéité.
La croissance par acquisition
Un exemple très concret : Randstad rachète Vedior pour 3,5 milliards d’euros. En France, le groupe double presque son réseau avec plus de 1000 agences.
Autre mouvement clé : le rachat de Monster pour le recrutement en ligne.
De leur côté :
- Adecco développe le conseil RH et la formation
- Manpower investit dans le recrutement spécialisé
Chaque acquisition renforce trois leviers :
- Le volume
- Le pouvoir de négociation
- L’intégration chez les grands clients
Nous sommes dans une logique simple : plus vous êtes gros, plus vous résistez.
Des marges faibles malgré des milliards
Les chiffres peuvent surprendre.
- Adecco France : 4,1 Md€ → ~23 M€ de résultat
- Manpower : 3,2 Md€ → ~68 M€
- Randstad : 2,3 Md€ → ~17 M€
Soit des marges autour de 1 à 2 % (Source : données financières 2024).
Pourquoi si peu ?
Parce que :
- 90 % du chiffre d’affaires correspond aux salaires et charges
- Les coûts fixes restent élevés
- La concurrence tire les prix
Le modèle repose sur le volume. Pas sur la marge.
La vraie bataille : la trésorerie
Voici le point que beaucoup sous-estiment.
- Adecco : plus de 1 milliard d’euros à avancer
- Manpower : environ 1,5 milliard
- Randstad : 800 millions
En face : des centaines de millions en attente de paiement.
Un simple retard de quelques jours peut coûter des dizaines de millions. Parfois l’équivalent du bénéfice annuel.
Conséquence immédiate :
- Gestion stricte du risque client
- Recours massif aux financements bancaires
Nous touchons ici le cœur du métier : tenir le cash.
Un secteur ultra-sensible aux crises
L’intérim réagit vite. Très vite.
En 2008-2009, le secteur chute de 26 % en un an.
Les entreprises coupent d’abord les contrats temporaires. C’est leur variable d’ajustement.
Dans ce contexte tendu, les trois leaders ont été sanctionnés pour entente sur les prix. L’amende atteint 94,4 millions d’euros (Source : Autorité de la concurrence).
Un rappel important : même les leaders peuvent déraper sous pression.
Un marché qui se transforme
Le terrain change.
De nouvelles alternatives prennent de la place :
- CDI direct
- Freelance
- Plateformes digitales
- Sous-traitance
Résultat : le réflexe “intérim” devient moins systématique.
En parallèle, les secteurs clés ralentissent :
- Industrie
- Logistique
- BTP
Dans un modèle à faible marge, la baisse de volume met immédiatement la pression.
Ce que cela change pour vous
Si vous entreprenez ou investissez, voici les leçons concrètes à retenir :
- Surveillez votre trésorerie en priorité
- Préférez un modèle avec encaissement rapide
- Évitez les cycles longs sans réserve de cash
- Ciblez une niche plutôt qu’un marché de masse
- Structurez vos प्रक्रessus dès le départ
Un exemple simple : une petite agence locale qui connaît parfaitement son bassin d’emploi peut battre un grand groupe sur la réactivité. Mais elle doit rester très rigoureuse sur ses délais de paiement.
Notre lecture
L’intérim reste un pilier de l’économie. Il absorbe les variations. Il sécurise les entreprises.
Mais nous voyons clairement une évolution :
- Moins de domination des géants
- Plus de place pour les spécialistes
- Une pression constante sur les marges
Ce n’est pas un marché facile. C’est un marché exigeant.
Et comme souvent en entrepreneuriat : ceux qui maîtrisent leurs fondamentaux — cash, risques, clients — tiennent le plus longtemps.
(Sources : Autorité de la concurrence, données financières Adecco, Manpower, Randstad 2024, données sectorielles de l’intérim en France)
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.