




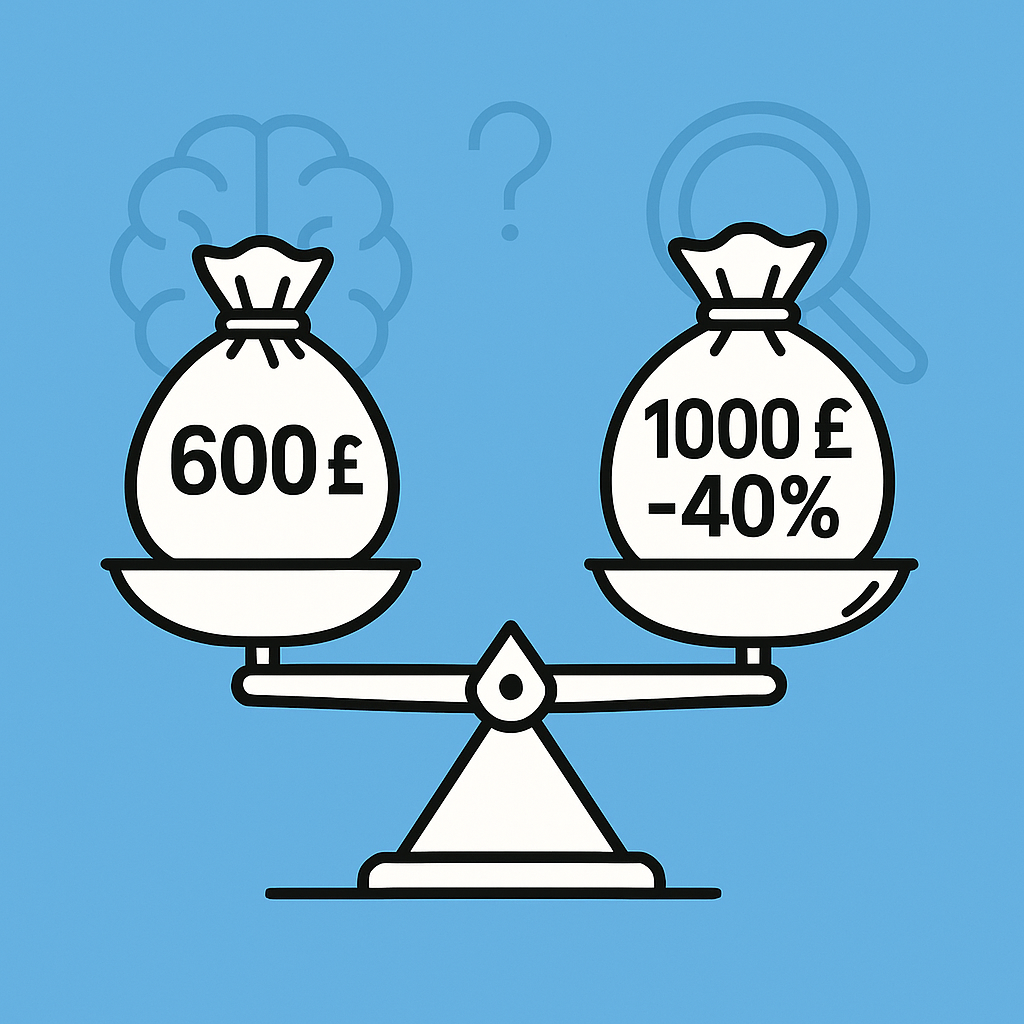
600 £ ou 1 000 £. Voilà un choix simple… en apparence.
Nous posons la question autour de nous. Les réponses fusent. Chacun a son instinct. Et pourtant, dans ce cas précis, l’intuition nous piège.
Un sondage auprès d’environ 2 800 personnes montre un résultat frappant :
- 35 % choisissent 600 £ sans impôt
- 43 % choisissent 1 000 £ avec impôt
- 19 % seulement disent « identique »
Et pourtant, les deux options donnent exactement le même résultat.
Deux choix, un seul résultat
Voici l’expérience :
- Option A : vous investissez 600 £ aujourd’hui, sans impôt à la sortie
- Option B : vous investissez 1 000 £ aujourd’hui, puis vous payez 40 % d’impôt à la fin
Dans les deux cas, le rendement est de 7 % sur 30 ans.
Résultat :
- 600 £ deviennent 4 567 £
- 1 000 £ deviennent 7 612 £, puis 4 567 £ après impôt
Égalité parfaite.
Nous touchons ici un point clé : la capitalisation ne change rien quand tout le reste est identique.
Autrement dit :
- même taux de rendement
- même durée
- même taux d’imposition
Alors le moment où vous êtes imposé ne change rien.
Pourquoi notre cerveau se trompe
Nous ne faisons pas des erreurs par manque d’intelligence. Nous utilisons des raccourcis mentaux. Ils marchent souvent. Mais ici, ils nous induisent en erreur.
1) La peur de perdre
Payer 40 % au bout de 30 ans ressemble à une sanction.
Nous réagissons émotionnellement :
- « Je vais perdre une grosse partie »
- « Autant éviter ça »
Résultat : beaucoup choisissent l’option A.
Problème : la perte est déjà intégrée dans les calculs. Le résultat final reste identique.
2) L’effet “1 000 £”
Le chiffre de départ influence fortement.
1 000 £ paraît plus puissant que 600 £. C’est notre “ancre mentale”.
Nous pensons :
- « 1 000 £ placés longtemps, ça va forcément rapporter plus »
Erreur classique : nous sous-estimons l’impact de l’impôt final.
3) La magie surévaluée des intérêts composés
Nous savons que la capitalisation fonctionne.
Mais sans calcul précis, nous la surévaluons.
Nous pensons :
- « plus tôt et plus gros = toujours mieux »
Ce n’est pas toujours vrai. Ici, l’effet s’annule.
4) Trop réfléchir… et se perdre
Certains trouvent la bonne réponse… puis changent d’avis.
Pourquoi ?
- la question semble complexe
- le doute s’installe
- l’instinct correct disparaît
Le simple devient compliqué.
Le lien direct avec vos placements
Ce cas ne reste pas théorique. Nous le vivons tous avec un choix très concret :
- compte d’investissement classique
- produit retraite
Au Royaume-Uni, cela correspond à :
- ISA (investissement après impôt)
- Pension (investissement avant impôt)
Le parallèle simple
Nous traduisons :
- ISA → vous investissez 600 £ nets, sans impôt à la sortie
- Pension → vous investissez 1 000 £ bruts, avec impôt à la sortie
Si le taux d’imposition reste à 40 %, alors :
Résultat : égalité.
(même logique que notre exemple initial)
Un gérant de fonds a pourtant fait une erreur classique (cas réel).
Sa croyance :
- « investir avant impôt est forcément mieux car l’argent travaille plus longtemps »
Faux dans ce cas précis.
Le timing fiscal ne crée pas de valeur si les taux restent identiques.
Quand la réalité change tout
Dans la vraie vie, les règles fiscales ne sont pas neutres.
Et là, l’écart devient très concret.
Exemple avec la pension britannique :
- 25 % du capital retiré sans impôt
- le reste imposé comme revenu
Dans notre scénario, cela donne :
- Pension : 6 470 £ nets
- ISA : 4 567 £
+40 % en faveur de la pension.
Ce gain ne vient pas du timing. Il vient de la structure fiscale réelle.
Ce que vous devez vraiment regarder
Nous simplifions en 4 leviers concrets :
- Le taux d’imposition d’entrée vs sortie
Un écart crée de la valeur - Les règles spécifiques
Exonérations, niches fiscales, plafonds - La flexibilité
Argent disponible ou bloqué - Le risque politique
Les lois changent
Flexibilité : le détail qui change vos décisions
Nous prenons un exemple simple.
- ISA : vous pouvez retirer à tout moment
- Pension : accès vers 55–58 ans
Ce point influence fortement :
- vos projets de vie
- votre sécurité financière
Un bon rendement ne compense pas un manque de liquidité.
Stratégie concrète utilisée par des investisseurs
Nous voyons souvent cette approche :
- investir d’abord en support flexible
- basculer vers la retraite au bon moment fiscal
Pourquoi ?
- vous gardez le contrôle
- vous optimisez la fiscalité plus tard
Si les règles restent identiques, aucune perte.
Un paradoxe intéressant
Beaucoup évitent les produits retraite.
Leur crainte :
- « les règles vont changer »
Mais dans le même temps, ils abandonnent :
- un avantage fiscal immédiat de 40 %
Nous voyons le paradoxe :
- peur d’un gain futur incertain
- refus d’un gain présent concret
Ce que vous pouvez appliquer dès aujourd’hui
Voici une méthode simple que nous utilisons :
- mettez les chiffres à plat
- ignorez les intuitions au départ
- comparez les montants nets
Et surtout :
posez cette question :
“Est-ce que la fiscalité change vraiment le résultat, ou seulement son timing ?”
“Taxer maintenant ou plus tard ne change rien… sauf si les règles ne sont pas les mêmes.”
Conclusion
Ce cas montre une réalité utile :
les erreurs financières viennent souvent de biais mentaux, pas d’un manque de compétences.
Nous avons tous ces réflexes :
- éviter les pertes visibles
- surestimer les gros montants
- complexifier des situations simples
La solution reste accessible :
- revenir aux chiffres
- simplifier
- vérifier avec un calcul
Un bon investissement repose rarement sur une intuition. Il repose sur une lecture claire des règles du jeu.
Et parfois, comme ici, le bon choix… c’est qu’il n’y en a pas.
(Source : sondage YouTube ~2 800 réponses, calculs à 7 % sur 30 ans, règles fiscales britanniques sur les pensions)
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.


