





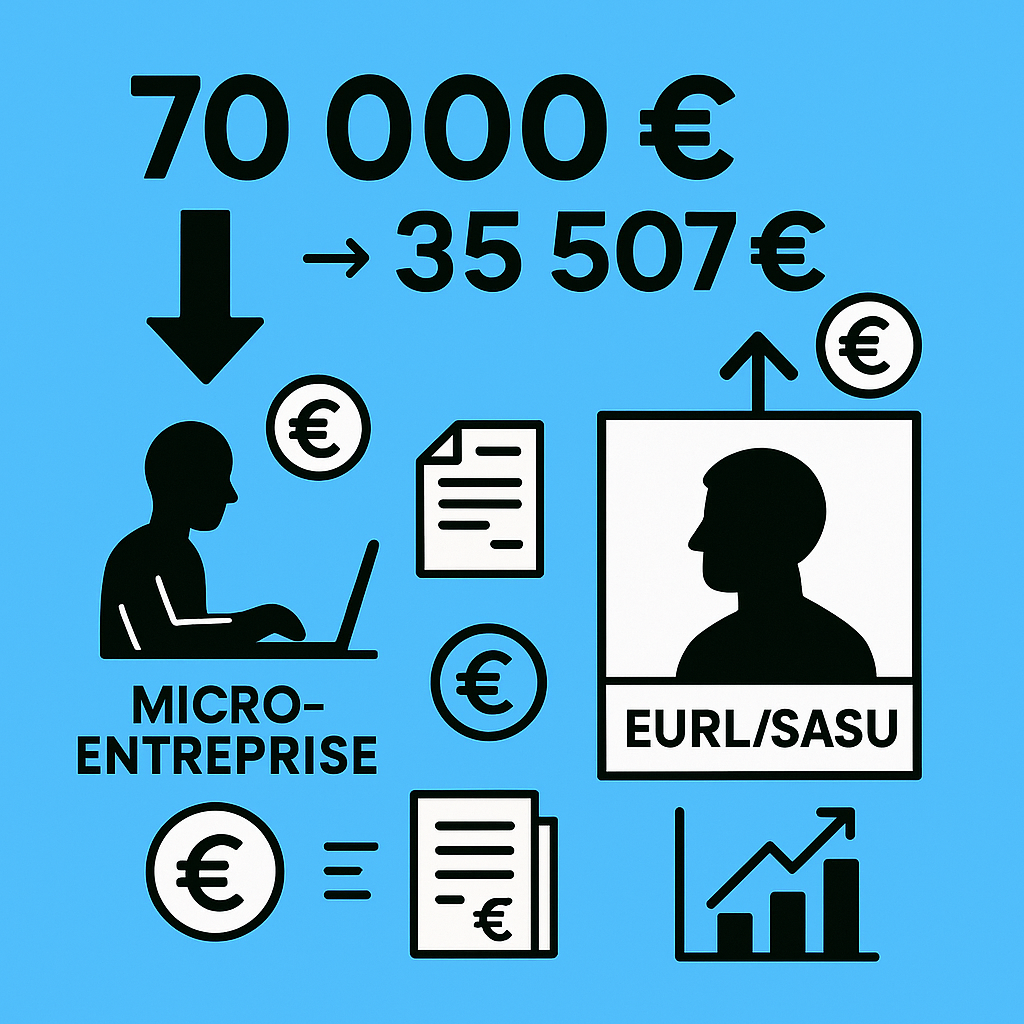
70 000 € de chiffre d’affaires. Un consultant freelance en informatique. Une activité qui tourne. Et pourtant, à la fin, plusieurs milliers d’euros se perdent… juste à cause du statut choisi.
Nous voyons souvent la micro-entreprise comme un passage obligé. Simple. Rapide. Accessible. C’est vrai. Mais cette simplicité a un prix. Et il devient visible dès que votre activité monte.
Nous allons décortiquer un cas concret. Chiffré. Réaliste. Et surtout, utile pour vos décisions.
Le cas réel : 70 000 € de CA en freelance
Nous prenons un profil classique :
- Consultant IT
- Célibataire
- Aucune aide particulière
- 70 000 € de chiffre d’affaires annuel
Ce niveau d’activité, vous le croisez tous les jours. Et c’est précisément là que les écarts se creusent.
Micro-entreprise : simple, mais coûteuse
Commençons par le statut le plus répandu.
En micro :
- Charges sociales : 26 % → 17 360 €
- Revenu restant : 52 640 €
- Base imposable après abattement (34 %) : 46 200 €
- Impôt sur le revenu : 7 025 €
Sur le papier, le revenu paraît correct.
Mais il manque un élément clé : vos dépenses réelles.
Ordinateur. Logiciels. Internet. Mobilier. Déplacements. Formation.
Vous les payez. Mais vous ne les déduisez pas.
Ajoutons une estimation prudente :
- Frais professionnels : 4 937 €
Résultat final : 35 507 € de revenu disponible.
Voilà la réalité. Ce qu’il vous reste vraiment.
Vous payez des charges sur de l’argent que vous n’avez déjà plus.
EURL : la mécanique change complètement
Ici, nous entrons dans une logique différente.
La société encaisse. Puis elle déduit.
- Chiffre d’affaires : 70 000 €
- Charges déductibles : 10 000 €
Dans ces charges :
- Frais courants
- Frais kilométriques : 2 091 € (4 000 km/an)
- Chèques vacances : 432 €
- CESU : jusqu’à 2 540 €
Reste disponible : 60 000 €
Ensuite, vous pilotez votre rémunération.
- Salaire : 40 948 €
- Charges sociales : 19 052 €
Fiscalement :
- Base imposable après abattement (10 %) : 36 853 €
- Impôt : 4 221 €
Ajoutez maintenant les avantages :
- Frais remboursés
- Dispositifs exonérés
Revenu final : 41 790 €
Soit plus de 6 000 € d’écart avec la micro.
Vous reprenez le contrôle : vous choisissez quoi payer, quand et comment.
SASU : plus coûteuse, mais flexible
La SASU introduit une autre logique : celle du dirigeant assimilé salarié.
Conséquence directe :
- Charges sociales élevées (~75 % du salaire)
Dans notre cas :
- Salaire : 33 445 €
- Charges : 26 555 €
- Impôt : 1 196 €
Avec les compléments :
Revenu total : 36 312 €
C’est mieux que la micro. Mais moins performant que l’EURL.
SASU optimisée : salaire + dividendes
C’est là que beaucoup font un arbitrage.
Stratégie :
- Salaire faible : 14 400 €
- Dividendes : 29 334 €
Fiscalité :
- Flat tax (30 %) : 8 800 €
- IS : 4 430 €
Revenu final : 39 997 €
Vous gagnez encore face à la micro. Mais deux points méritent attention :
- Protection sociale plus faible
- Montage plus complexe
Pourquoi la micro bloque votre progression
La micro-entreprise rend service. Mais elle montre vite ses limites.
Voici les principaux freins :
- Aucune déduction des charges réelles
- Imposition basée sur le chiffre d’affaires
- Optimisation quasi inexistante
- Plafonds limitants
- Aucune structuration avancée (dividendes, avantages…)
Concrètement, plus vous progressez… plus le système vous pénalise.
Votre activité grandit, mais votre efficacité fiscale recule.
Ce que ça change pour vous, concrètement
6 000 € d’écart, ce n’est pas abstrait.
Voici ce que cela représente :
- Un mois et demi de revenus
- Un budget formation complet
- Un investissement matériel
- Une trésorerie de sécurité
Et surtout :
Une sensation différente en fin de mois.
Mon retour de terrain
Nous voyons toujours le même schéma.
Un indépendant démarre en micro. Il facture. Il avance. Il évite la complexité.
Puis arrivent les premiers signaux :
- Charges qui augmentent
- Matériel à renouveler
- Imposition qui pique
Et là, il réalise :
« Je travaille plus… mais je ne garde pas plus. »
Ce décalage crée de la frustration. Et parfois, de mauvaises décisions.
Le bon moment pour basculer
La micro reste utile. Mais dans un cadre précis :
- Lancement d’activité
- Peu de charges
- Test de marché
Dès que vous cochez deux cases, posez-vous la question :
- Chiffre d’affaires > 50 000 €
- Charges régulières
- Vision long terme
À ce stade, une société devient pertinente.
Conclusion claire
Dans ce cas concret :
- Micro-entreprise : 35 507 €
- SASU optimisée : 39 997 €
- EURL : 41 790 €
L’écart est réel. Mesurable. Actionnable.
La micro ne pose pas problème en soi. Elle devient limitante dès que votre activité prend de l’ampleur.
Votre statut n’est pas un détail. C’est un levier.
Et dans certains cas, ce levier vaut plusieurs milliers d’euros par an.
(Source : simulation issue de l’analyse chiffrée présentée par Swapen)
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.