

1 million de dollars. Sur le papier, cela ressemble à une liberté totale. Dans la réalité, cela donne environ 40 000 dollars par an. Voilà le genre de décalage qui surprend quand nous parlons retraite.
Nous avons tous en tête l’idée qu’un gros capital garantit des revenus élevés. La règle des 4 % vient remettre un peu d’ordre dans cette perception. Elle apporte un cadre simple, mais exigeant.
La règle des 4 % : un repère simple et puissant
La règle des 4 % repose sur un principe clair : retirer chaque année 4 % de son capital pour financer sa retraite, tout en limitant le risque d’épuiser son épargne trop vite.
- 1 million de dollars → 40 000 dollars par an
- 1,5 million → 60 000 dollars
- 2 millions → 80 000 dollars
Le calcul reste simple : revenu annuel ÷ 0,04.
Nous gagnons en lisibilité. Nous savons où nous allons. Mais nous découvrons aussi une réalité plus exigeante : le capital nécessaire reste élevé.
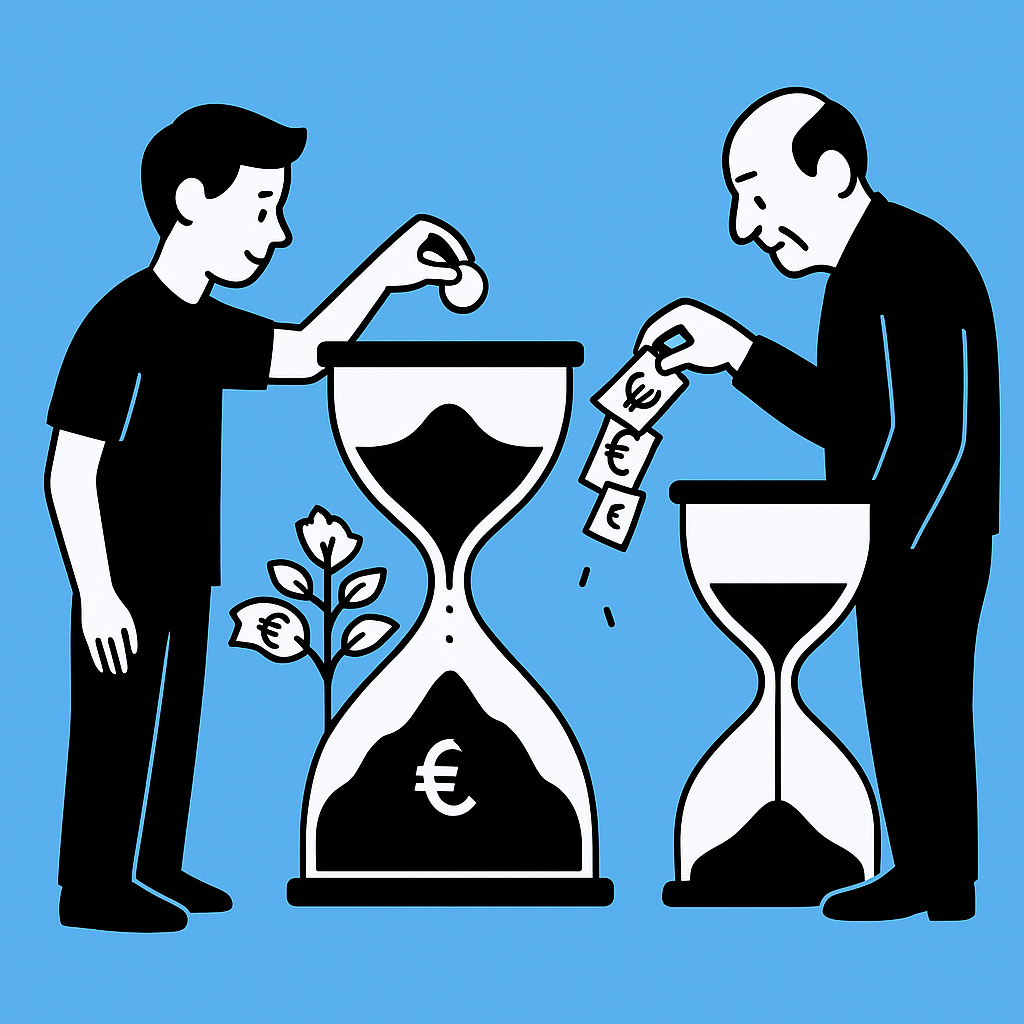
Un capital important ne crée pas automatiquement un revenu élevé. Il doit durer.
Pourquoi les rendements chutent à la retraite
Voici un point clé que beaucoup oublient : à la retraite, nous changeons de stratégie.
Nous ne cherchons plus la performance maximale. Nous cherchons la stabilité.
Concrètement :
- Nous réduisons l’exposition aux actions
- Nous privilégions des actifs plus sécurisés
- Nous acceptons des rendements plus faibles
Résultat : les rendements tournent souvent entre 1 % et 3 %.
Pourquoi ce choix ? Parce que la volatilité pose un vrai problème. Une baisse de 15 % sur un portefeuille en phase de retrait peut peser lourd.
Nous ne pouvons plus attendre une remontée sur 10 ans. Nous utilisons cet argent maintenant.
Dans ce contexte :
- Les retraits dépassent souvent les gains
- Le capital diminue progressivement
- Une petite croissance prolonge la durée de vie du portefeuille
Sans rendement, un capital s’épuise en 25 ans avec un taux de 4 %. Avec un rendement modeste, il peut durer plus longtemps.
L’inflation : le piège silencieux
Nous faisons souvent une erreur simple : nous raisonnons en euros ou dollars d’aujourd’hui.
Un besoin de 60 000 dollars aujourd’hui ne vaudra pas la même chose dans 20 ans.
Avec une inflation moyenne de 2 % :
- 60 000 dollars deviennent environ 89 000 dollars en 20 ans
- Sur 30 ans, l’écart devient encore plus marqué
Nous devons donc intégrer ce facteur dès le départ.
Une planification sans inflation reste incomplète.
Combien épargner concrètement ?
Passons à du concret. Nous fixons un objectif, puis nous calculons l’effort nécessaire.
Prenons deux cas simples.
Exemple 1 : 200 $ par mois
- Durée : 30 ans
- Rendement : 8 %
- Capital final : environ 298 000 dollars
- Effort total : 72 000 dollars
Le résultat reste intéressant, mais insuffisant face à un objectif de 1,5 million.
Exemple 2 : 500 $ par mois
- Durée : 30 ans
- Rendement : 10 %
- Capital final : environ 1,13 million de dollars
Nous nous rapprochons. Mais nous restons sous les 1,5 million nécessaires pour 60 000 dollars annuels.
Le message devient clair : le niveau d’épargne compte autant que la durée.
Le facteur décisif : le rendement
Regardons maintenant l’impact des rendements.
- 15 % → environ 3,5 millions
- 10 % → 1,13 million
- 5 % → un peu plus de 400 000
L’écart est massif.
Le rendement agit comme un levier puissant. Mais il vient avec une contrepartie : le risque.
Un portefeuille visant 15 % subit des variations importantes. Ce niveau ne convient pas à tout le monde, surtout en fin de parcours.
Nous devons trouver un équilibre entre performance et sécurité.
Les 3 leviers à piloter
Nous pouvons agir sur trois éléments.
- L’épargne mensuelle : augmenter progressivement ses versements
- Le temps : commencer tôt amplifie la capitalisation
- Le rendement : ajuster le niveau de risque selon l’horizon
Un exemple simple :
Deux personnes investissent 500 $ par mois.
- La première commence à 25 ans
- La seconde à 35 ans
La différence finale peut atteindre plusieurs centaines de milliers de dollars.
Le temps joue un rôle décisif. Nous ne pouvons pas le rattraper facilement.
Utiliser des simulateurs : un réflexe utile
Nous avons à disposition des outils simples pour tester nos scénarios.
Par exemple :
- Investor.gov propose un calculateur de retraite fiable (Source : SEC)
Nous pouvons ajuster :
- Le montant mensuel
- Le rendement
- La durée
- Le capital initial
En quelques minutes, nous visualisons plusieurs trajectoires.
Ce type d’outil change la perception. Nous passons d’une idée floue à un plan concret.
Gardons une approche prudente
Certains investisseurs souhaitent dépasser les 4 %. D’autres visent des rendements élevés en permanence.
Ces choix augmentent le risque.
Une mauvaise séquence de marché au début de la retraite peut fragiliser rapidement un portefeuille.
La prudence protège le niveau de vie.
Nous pouvons :
- Prévoir une marge de sécurité
- Sous-estimer légèrement les rendements
- Sur-estimer les besoins
Cette approche crée de la résilience.
Ce que cela change pour vous
La règle des 4 % ne donne pas une réponse parfaite. Elle donne une direction.
Elle nous oblige à :
- Quantifier nos objectifs
- Structurer notre épargne
- Adopter une vision long terme
Nous sortons du flou. Nous entrons dans l’action.
Si vous retenez une seule idée, gardez celle-ci : la retraite se prépare dès maintenant, avec des hypothèses réalistes.
Un capital solide se construit dans la durée, avec discipline et ajustements réguliers.
Nous n’avons pas besoin de viser des rendements extrêmes. Nous avons besoin de cohérence.
Et c’est souvent ce point qui fait toute la différence.
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.