

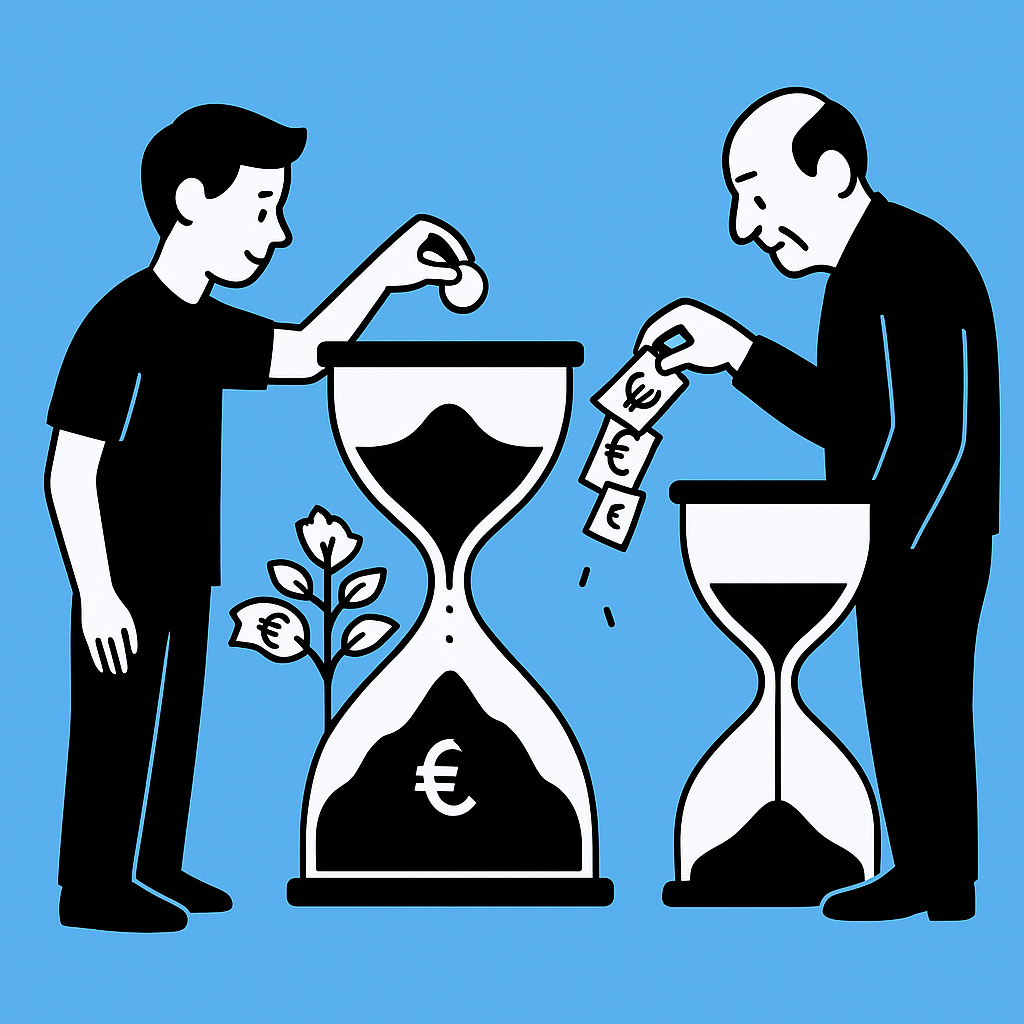
100 € par mois. C’est souvent le point de départ. Pas impressionnant. Pas spectaculaire.
Et pourtant… sur 40 ans, cette simple habitude peut créer une différence de plusieurs centaines de milliers d’euros.
Nous allons décortiquer un principe clé des finances personnelles : le temps bat l’effort. Et ce n’est pas une formule abstraite. Ce sont des chiffres concrets.
Deux profils, même effort… résultat radicalement différent
Regardons deux situations très simples.
- Profil 1 (précoce) : 100 $/mois pendant 40 ans
- Profil 2 (tardif) : 200 $/mois pendant 20 ans
Dans les deux cas :
- 48 000 $ investis au total
- Rendement annuel : 8 %
Résultat ?
- Profil 1 : 349 100 $
- Profil 2 : 117 804 $
Le premier investisseur obtient près de 3 fois plus.
Ce n’est pas le montant qui fait la différence. C’est le temps.
Chaque euro investi tôt travaille plus longtemps. Il génère des intérêts. Puis ces intérêts produisent eux-mêmes des gains. Et ainsi de suite.
Nous appelons cela les intérêts composés. Un moteur discret… mais redoutablement efficace.
Pourquoi le temps change tout
Un euro placé à 25 ans n’a rien à voir avec un euro placé à 45 ans.
Voici ce qu’il se passe concrètement :
- Après 1 an : vous gagnez des intérêts
- Après 10 ans : vos intérêts commencent à peser
- Après 20 ans : les gains accélèrent
- Après 30 ans : la croissance devient exponentielle
Le point clé :
Les premières années paraissent lentes. Les dernières font toute la différence.
Beaucoup abandonnent trop tôt. Ils s’arrêtent avant que la machine devienne vraiment puissante.
La vraie question : combien faut-il pour la retraite ?
Vous entendez souvent ce chiffre : 1 million.
C’est un repère. Pas une garantie.
Pourquoi ? Parce que tout dépend de votre situation :
- Votre niveau de vie
- Vos dépenses réelles
- Votre fiscalité
- Vos autres revenus
- Votre espérance de vie
Une règle simple circule souvent : la règle des 4 %.
Elle dit :
- 1 000 000 $ → 40 000 $/an
- 2 000 000 $ → 80 000 $/an
Mais attention :
- Ces montants peuvent être imposés
- L’inflation réduit leur pouvoir d’achat
- La durée de retraite peut dépasser 30 ans
Conclusion : un million ne signifie pas confort automatique.
Retarder coûte cher. Très cher.
Prenons un objectif concret : atteindre 1 million.
Deux scénarios, même rendement (8 %) :
- Départ tôt (40 ans d’investissement) : ~300 $/mois
- Départ tardif (20 ans) : ~1 600 $/mois
L’écart est brutal.
Multiplier l’épargne par 5 ou 6… juste pour compenser le retard.
Ce n’est plus un effort. C’est une contrainte majeure dans un budget.
Chaque année d’attente augmente le prix de votre retraite.
Vos dépenses ne restent pas stables
On croit souvent que les dépenses baissent à la retraite. C’est partiellement vrai.
Ce qui diminue :
- Crédit immobilier (souvent terminé)
- Coûts liés aux enfants
- Certains frais professionnels
Ce qui augmente :
- La santé (poste majeur)
- Les dépenses imprévues
- Le coût de la vie
Il y a un point souvent sous-estimé : l’incertitude.
Personne ne connaît précisément :
- Sa durée de vie
- Ses futurs besoins médicaux
- L’évolution des prix
L’inflation, l’ennemi silencieux
2 % à 3 % par an. Cela paraît faible.
Mais sur 30 ans, l’impact est massif.
Un exemple simple :
- 40 000 € aujourd’hui
- Dans 30 ans : pouvoir d’achat fortement réduit
Vous perdez progressivement votre capacité à consommer.
Penser en euros d’aujourd’hui est une erreur classique.
Vous devez raisonner en valeur future.
Ce que je conseille concrètement
Pas besoin de théorie compliquée. Voici ce qui fonctionne dans la vraie vie.
- Commencez tôt, même avec peu
- Automatisez vos investissements
- Augmentez progressivement vos versements
- Restez investi sur le long terme
- Ignorez les fluctuations de court terme
Un exemple simple :
Vous commencez avec 100 € par mois.
Chaque année, vous ajoutez 10 €.
Sans effort brusque, vous augmentez votre trajectoire.
Et surtout, vous laissez le temps travailler pour vous.
Le vrai levier, c’est vous… aujourd’hui
Les chiffres sont clairs (Source : simulations financières, rendement 8 %, calculs d’intérêts composés).
- Le temps multiplie votre capital
- Le retard coûte cher
- L’effort seul ne suffit pas
Beaucoup pensent :
« Je m’y mettrai plus tard. »
C’est précisément ce qui crée l’écart.
Vous n’avez pas besoin de 1 000 € par mois pour démarrer.
Vous avez besoin de commencer.
Petit. Régulier. Durable.
Parce qu’au final, la vraie question n’est pas :
« Combien puis-je investir ? »
C’est :
« Combien d’années puis-je donner à mon argent pour travailler ? »
Et ça, c’est une décision que vous prenez aujourd’hui.
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.


