Un terrain acheté 50 dollars, revendu 16 000 deux ans plus tard. Voilà le genre de chiffres qui attirent les investisseurs. Et pourtant, derrière cette hausse de +32 000 %, la majorité des acteurs ont perdu de l’argent. Nous allons voir pourquoi… et surtout comment éviter de reproduire les mêmes erreurs aujourd’hui.
Une explosion… puis une chute brutale
Entre 1848 et 1852, San Francisco passe d’environ 1 000 à 50 000 habitants (Source : archives historiques US). La ville change d’échelle en quelques mois.
- Des terrains passent de 50 $ à 16 000 $
- Les loyers montent jusqu’à 1 000 $ par mois
- Le salaire moyen tourne autour de 20 $ par jour
Le déséquilibre est total. L’offre ne suit pas. La demande explose.
Résultat : une inflation immobilière fulgurante.
“Quand tout le monde arrive en même temps, les prix montent plus vite que la logique.”
Mais le mouvement ne dure pas. En 1857, le marché chute. Les prix perdent jusqu’à 75 %. Et là, tout bascule.
Trois profils… un seul groupe s’en sort
Sur le terrain, trois types d’acteurs émergent clairement.
- Les rêveurs : les chercheurs d’or
- Les opérateurs : ceux qui vendent pelles, jeans et services
- Les investisseurs immobiliers
Les rêveurs ? En moyenne, ils gagnent 20 $ mais dépensent 25 $ par jour. Ils travaillent à perte. Après deux ans, ils repartent ruinés… ou ne repartent pas.
Les opérateurs ? Ils encaissent. Levi Strauss, Brannan, Studebaker… Ils vendent à une demande constante. Peu de risques. Des revenus réguliers.
Les investisseurs immobiliers ? Une minorité gagne. La majorité disparaît lors du krach.
Pourquoi cette différence ?
Trois règles que les survivants ont respectées
Quand nous analysons les profils qui s’en sortent, trois constantes apparaissent.
- Peu de dette : ils supportent une baisse de 50 à 75 %
- Entrée précoce : ils achètent avant l’explosion
- Temps long : ils gardent plus de 10 ans
C’est simple. Ceux qui ont utilisé trop de levier ont disparu.
Une baisse de 25 % avec un crédit élevé peut effacer 100 % du capital. C’est mécanique.
Nous retrouvons ce schéma aujourd’hui. Rien n’a changé. Seuls les noms des villes évoluent.
San Francisco : un détail qui change tout
Un point fait toute la différence : la géographie.
San Francisco est une péninsule. Eau d’un côté. Montagnes de l’autre.
Résultat :
- L’offre de terrain reste limitée
- La pression sur les prix dure dans le temps
- Les actifs gardent de la valeur
Ajoutez à cela des infrastructures solides :
- Un port stratégique
- Des institutions financières
- Le chemin de fer transcontinental en 1869
L’économie devient durable. La ville se transforme en hub.
Ceux qui ont tenu… finissent par gagner.
Sun Belt : un air de déjà-vu
Regardons aujourd’hui. Texas, Floride, Arizona.
Entre 2020 et 2023 :
- Arrivée massive de population
- Télétravail
- Fiscalité attractive
Exemple concret : Austin.
Les rendements tombent à 3,25 %. Cela signifie une seule chose : les investisseurs parient sur une hausse continue.
Le problème ? L’offre suit très vite.
À Phoenix :
- 58 000 permis de construire en 2024 (+23 % vs moyenne)
- Baisse des loyers de 15 %
À Miami :
- Ralentissement des transactions
- Marché classé à risque par UBS
- Assurances en forte hausse
(Sources : UBS, données immobilières US, Statista)
L’erreur que nous voyons partout
Beaucoup pensent : “La population arrive, donc les prix vont monter.”
Ce raisonnement manque une variable essentielle : l’offre.
Dans la Sun Belt :
- Le foncier reste abondant
- Les règles de construction sont souples
- Les promoteurs construisent vite
Résultat :
- Surproduction rapide
- Pression à la baisse sur les loyers
- Correction des prix
Le cycle se répète. Toujours.
Un cycle en trois temps
L’histoire nous donne une structure claire :
- Boom : arrivée massive, hausse rapide
- Correction : excès, dette, chute
- Reprise : seuls les solides restent
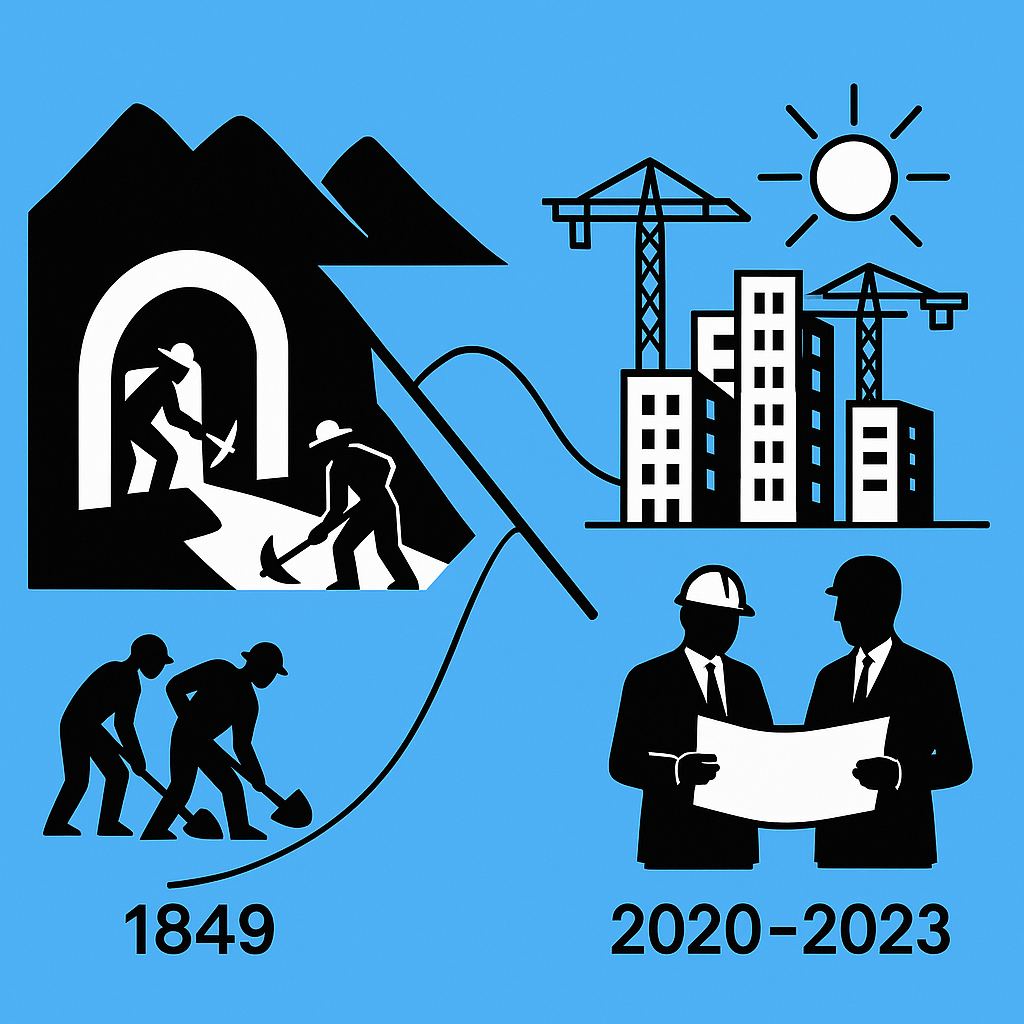
Ruée vers l’or :
- 1849–1853 : boom
- 1854–1857 : crash
- 1858–1870 : reprise
Sun Belt :
- 2020–2023 : boom
- Depuis : correction
- Suite : incertaine
Ce que cela change pour vous
Nous revenons à des principes simples. Concrets. Actionnables.
- Regardez l’offre avant la demande : une ville extensible corrige plus fort
- Limitez votre levier : votre survie dépend du crédit
- Privilégiez les zones contraintes : littoral, centre dense, zones réglementées
- Pensez long terme : 10 ans changent tout
- Méfiez-vous des effets de mode : ils durent moins que prévu
Un exemple simple : acheter dans une ville qui peut construire à l’infini revient à courir sur un tapis roulant. Vous avancez… mais le sol recule.
Le vrai levier, ce n’est pas le crédit
Beaucoup associent levier à performance. C’est faux dans un cycle instable.
Le vrai levier, c’est :
- Le choix du marché
- Le moment d’entrée
- La capacité à tenir
“Vous ne gagnez pas parce que vous avez raison. Vous gagnez parce que vous restez en jeu.”
Conclusion
La ruée vers l’or ne parle pas d’or. Elle parle de comportement humain.
Nous voyons :
- De l’euphorie
- Des excès
- Une correction
Puis une redistribution des cartes.
Les mêmes dynamiques se jouent aujourd’hui, sous nos yeux. Ceux qui observent froidement les cycles prennent une longueur d’avance.
Le marché immobilier ne récompense pas la précipitation. Il récompense la discipline.
Et surtout, il récompense ceux qui restent quand les autres sortent.
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.


