Un appartement vendu à perte. Une entreprise qui gèle les embauches. Une banque qui ferme le robinet du crédit. Voilà le type de chaîne que nous observons lors d’un désendettement massif.
Nous parlons ici d’un phénomène précis : le deleveraging. Derrière ce mot, une mécanique simple… et brutale. La dette devient trop lourde. Les acteurs réduisent leurs dépenses. Et toute l’économie ralentit en cascade.
Un enchaînement qui s’auto-alimente
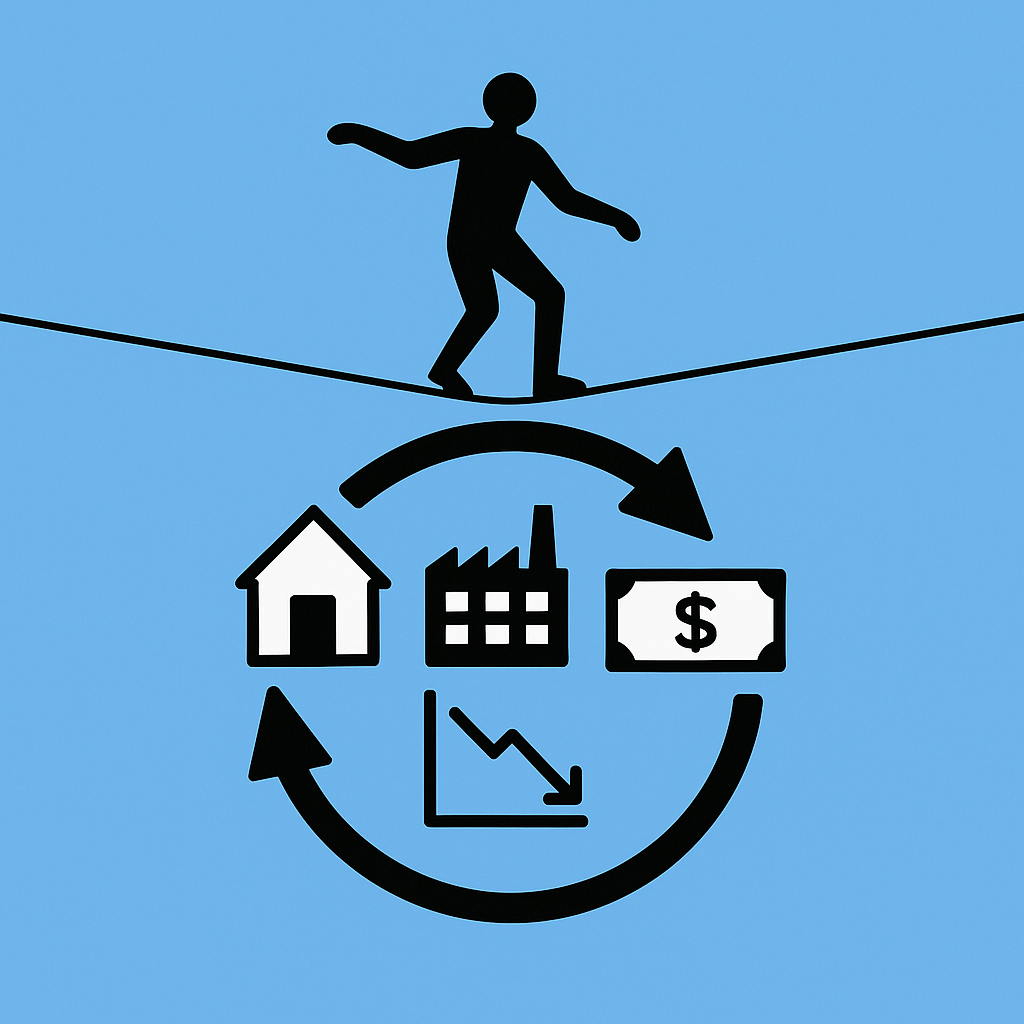
Nous pouvons résumer le mécanisme en une ligne directe :
- Moins de dépenses
- Moins de revenus
- Moins de crédit
- Moins de richesse
Chaque étape alimente la suivante. Et la boucle continue.
Prenons un exemple concret. Une entreprise réduit ses investissements pour rembourser ses dettes. Ses fournisseurs perdent du chiffre d’affaires. Ils réduisent leurs propres dépenses. Les revenus chutent. Les banques observent cette fragilité… et resserrent le crédit.
Résultat : tout le monde freine en même temps.
La chute des actifs : le cœur du problème
Un point clé mérite notre attention : la vente forcée des actifs.
Lorsque les revenus baissent, les emprunteurs cherchent du cash. Ils vendent :
- Immobilier
- Actions
- Actifs financiers
Mais tout le monde vend au même moment.
Conséquence immédiate :
- Les prix chutent
- La valeur des garanties diminue
- Les banques prêtent encore moins
C’est un effet boule de neige. En 2008, les prix immobiliers américains ont chuté de plus de 30 % dans certaines régions (source : FHFA, Case-Shiller). Cette baisse a suffi à fragiliser tout le système bancaire.
Pourquoi les taux bas ne suffisent plus
En temps normal, la banque centrale agit simplement : elle baisse les taux. Le crédit devient plus accessible. L’économie repart.
Mais ici, le mécanisme bloque.
Durant la crise de 2008, la Réserve fédérale a abaissé ses taux à 0 % (source : Federal Reserve). Pourtant, le crédit n’a pas redémarré immédiatement.
Pourquoi ?
- Les emprunteurs veulent rembourser, pas emprunter
- Les banques craignent les pertes
- La confiance disparaît
Nous faisons face à une économie qui refuse le crédit, même quand il devient presque gratuit.
Une dette devenue trop lourde
Le cœur du sujet reste là : la dette dépasse la capacité réelle de remboursement.
Nous pouvons comparer cela à un ménage :
Un revenu baisse. Les mensualités restent fixes. Rapidement, le budget craque.
À l’échelle d’un pays, le mécanisme reste identique.
L’économie entière devient fragile.
Dans les années 1930, aux États-Unis, ce phénomène a provoqué une contraction du PIB de près de 30 % (source : Bureau of Economic Analysis). En 2008, le choc a été moins violent… mais la mécanique reste la même.
Les 4 leviers pour sortir du piège
Lorsque la dette devient insoutenable, quatre solutions émergent. Nous les observons dans toutes les grandes crises.
- L’austérité
- Les défauts de paiement
- La redistribution
- La création monétaire
Regardons-les de près.
1. L’austérité : logique… mais risquée
Les agents réduisent leurs dépenses pour rembourser.
Sur le papier, cela semble sain.
Dans la réalité, cela crée un paradoxe.
Moins de dépenses = moins de revenus pour les autres.
Résultat :
- Le PIB recule
- Le chômage augmente
- Le ratio dette/revenu s’aggrave
La dette pèse plus lourd… malgré les efforts.
2. Les défauts : un choc brutal
Quand les emprunteurs ne peuvent plus payer, ils arrêtent.
Mais la dette de l’un représente l’actif de l’autre.
Donc :
- Les banques enregistrent des pertes
- La confiance chute
- Les paniques bancaires apparaissent
Ce scénario a marqué les années 1930.
Et nous retrouvons des symptômes similaires en 2008.
3. Les restructurations : un compromis
Ici, nous négocions.
Les créanciers acceptent :
- Une réduction de la dette
- Un allongement des échéances
- Des taux plus faibles
Personne n’y gagne vraiment. Mais tout le monde évite le pire.
Ce mécanisme agit comme une soupape.
Il limite la casse sans relancer immédiatement l’économie.
4. La création monétaire : l’arme décisive
La banque centrale injecte de l’argent dans l’économie.
Concrètement :
- Elle rachète des actifs
- Elle soutient les banques
- Elle facilite le crédit
Après 2008, les programmes de « quantitative easing » ont dépassé plusieurs milliers de milliards de dollars (source : FMI, BCE).
C’est souvent ce levier qui stabilise le système.
Ce que cela change pour vous
Nous restons ici sur un sujet macroéconomique. Mais ses effets touchent directement notre quotidien.
Lors d’un deleveraging :
- Les crédits deviennent plus difficiles
- Les prix des actifs baissent
- L’emploi se contracte
Ce contexte exige des choix clairs.
Quelques réflexes utiles :
- Limiter votre endettement variable
- Garder de la liquidité disponible
- Éviter les investissements trop dépendants du crédit
Nous ne contrôlons pas les cycles. Mais nous pouvons adapter notre position.
Un phénomène rare… mais structurant
Le deleveraging reste peu fréquent. Mais lorsqu’il survient, il redessine l’économie.
Nous avons vu :
- Les années 1930
- La crise de 2008
À chaque fois, le même constat :
Trop de dettes crée une illusion de richesse… jusqu’au moment où elle disparaît.
Comprendre ce mécanisme change votre lecture du monde.
Vous identifiez mieux les signaux faibles. Vous anticipez les cycles. Et surtout, vous évitez de subir.
C’est exactement là que se fait la différence.
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.