




Un prêt immobilier qui double. Un diplôme qui coûte trois fois plus cher que l’inflation. Et dans le même temps, des patrimoines qui explosent chez les plus âgés. Voilà le décor. Nous vivons un basculement discret, mais profond, de notre économie.
Nous allons le décoder ensemble. Pas avec de grandes théories. Avec des faits. Et surtout, avec ce que cela change concrètement pour vous.
Un transfert de richesse massif et durable
Les chiffres donnent le ton. Ils parlent sans détour :
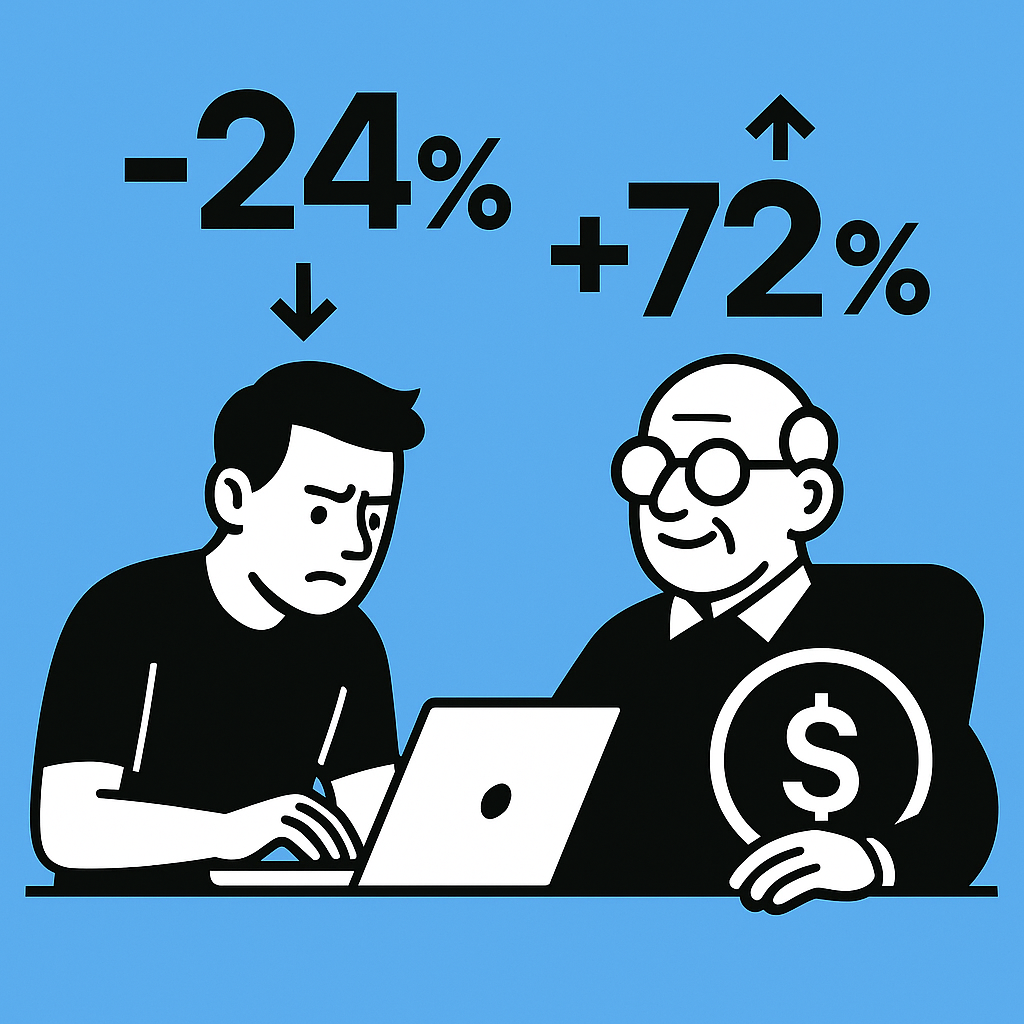
- +72 % de richesse pour les plus de 70 ans en 40 ans
- -24 % de richesse pour les moins de 40 ans
- Immobilier : 410 000 $ en moyenne, contre 290 000 $ en 2019
- Crédit immobilier : 2 300 $/mois contre 1 100 $
- Frais universitaires : hausse trois fois plus rapide que l’inflation
(Sources : données macroéconomiques américaines, Statista, analyses Scott Galloway)
Concrètement, que se passe-t-il ? Nous assistons à un déplacement du pouvoir économique. Le capital (immobilier, actions, actifs financiers) progresse plus vite que le travail. Et ceux qui possèdent déjà des actifs prennent de l’avance.
“Capital beats labor”. Le capital bat le travail. Cette formule résume l’époque.
Pourquoi ce déséquilibre s’accélère
Nous trouvons trois moteurs très concrets derrière ce phénomène.
1. La fiscalité favorise le capital
- Revenus du travail taxés entre 40 % et 50 %
- Revenus du capital autour de 17 % pour les plus riches
Résultat : investir rapporte plus que travailler.
2. Les politiques publiques amplifient le mouvement
Après la crise Covid, les États-Unis injectent 7 000 milliards de dollars. Où va cet argent ?
- Marchés financiers
- Immobilier
- Actifs détenus par les plus riches
Conclusion directe : ceux qui possèdent déjà gagnent encore plus.
3. Les institutions redistribuent… mais pas comme vous l’imaginez
Nous pensons souvent que les systèmes sociaux réduisent les inégalités. Dans les faits, ils créent aussi des transferts générationnels.
- Les jeunes cotisent davantage qu’ils ne consomment
- Les dépenses de santé bénéficient surtout aux plus âgés
- 40 % des ménages américains ont des dettes médicales
(Source : études sur le système de santé américain)
Nous voyons apparaître une ligne de fracture : génération contre génération.
Des conséquences sociales visibles (et concrètes)
Ces chiffres ne restent pas dans des rapports économiques. Ils changent la vie réelle.
Un exemple simple : la famille.
- Il y a 40 ans, 60 % des trentenaires avaient un enfant
- Aujourd’hui : 27 %
Moins d’enfants. Plus tard. Parfois pas du tout.
Pourquoi ? Parce que :
- Logement inaccessible
- Endettement étudiant élevé
- Incertitude économique
Et ce n’est pas tout.
Les indicateurs de mal-être montent :
- Anxiété
- Dépression
- Obésité
Nous touchons ici un point clé. L’économie influence directement la santé mentale.
Le piège des carrières « star »
Un jeune qui veut devenir influenceur. Un autre qui vise une carrière sportive. Le rêve attire.
Mais la réalité statistique reste brutale.
Nous parlons de marchés « winner-takes-all » :
- Une minorité capte l’essentiel des revenus
- La majorité gagne peu ou rien
Résultat :
- Une forte concurrence
- Des salaires tirés vers le bas
- Des débuts de carrière précaires
Exemple concret : des assistants dans des agences prestigieuses payés 15 $/heure. Le prestige compense le salaire. Pas durable.
Conseil simple : privilégiez des secteurs où la valeur augmente avec l’expérience. Industrie, santé, technologie B2B. Là, le temps joue pour vous.
Une fracture sociale inattendue : le décalage masculin
Un chiffre interpelle :
51 % des jeunes hommes n’ont jamais invité une femme à sortir
Cela semble anecdotique. En réalité, l’impact économique est réel.
Pourquoi cette évolution ?
- Moins d’interactions sociales réelles
- Poids des réseaux sociaux
- Applications de rencontre très asymétriques
Sur ces plateformes :
- 10 % des hommes captent 80 % des interactions
Conséquences :
- Frustration
- Désengagement social
- Baisse de la formation de couples
Et donc :
- Moins de consommation
- Moins de ménages
- Moins de croissance
L’économie et la sociologie ne font qu’un.
Le marketing change de règles
Prenons un produit simple : un restaurant.
Avant :
- Publicité massive
- Image forte
- Qualité secondaire
Aujourd’hui :
- Avis clients visibles
- Comparaison instantanée
- Transparence totale
Nous entrons dans l’ère du :
« Product is the new brand »
Le produit devient votre marketing.
Exemples concrets :
- Chipotle valorisé au-delà de McDonald’s sur certains indicateurs grâce à la qualité perçue
- Amazon construit sur l’efficacité plus que sur l’image
Mais attention. La marque ne disparaît pas.
Rory Sutherland le rappelle :
“La marque réduit le risque perçu.”
Un hôtel connu rassure. Un restaurant familier sécurise. Nous payons cette tranquillité.
Conclusion : le branding évolue. Il ne meurt pas.
Entre stratégie et erreurs : leçons d’entreprises
Regardons trois cas concrets.
Nike
- Vente directe privilégiée
- Désintermédiation
- Résultat : perte de présence terrain et innovation fragilisée
Jaguar
- Transition vers l’électrique
- Repositionnement haut de gamme
- Défi : concurrence chinoise agressive
Tesla
- Produit différenciant
- Marketing minimaliste
- Effet réseau puissant
Trois stratégies. Trois résultats. Une même leçon :
Le produit et le positionnement doivent travailler ensemble.
Ce que vous pouvez faire concrètement
Nous terminons avec du pratique. Des choix concrets.
- Investissez tôt : même modestement, pour entrer dans la logique du capital
- Choisissez des compétences durables : celles qui prennent de la valeur avec le temps
- Évitez les illusions de carrière rapide : privilégiez la robustesse
- Analysez les produits : qualité réelle > image marketing
Une phrase pour retenir l’essentiel :
Nous vivons une économie qui récompense la propriété plus que l’effort.
La bonne nouvelle ? Vous pouvez encore vous adapter.
Pas avec des slogans. Avec des décisions concrètes.
Et c’est là que tout commence.
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.