
Un retraité qui compte chaque euro à la fin du mois, voilà une réalité que nous croisons tous. 1 400 € en moyenne. Le chiffre parle. Il bouscule. Il pose une question simple : notre système tient-il encore la route ?
Un modèle basé sur un équilibre fragile
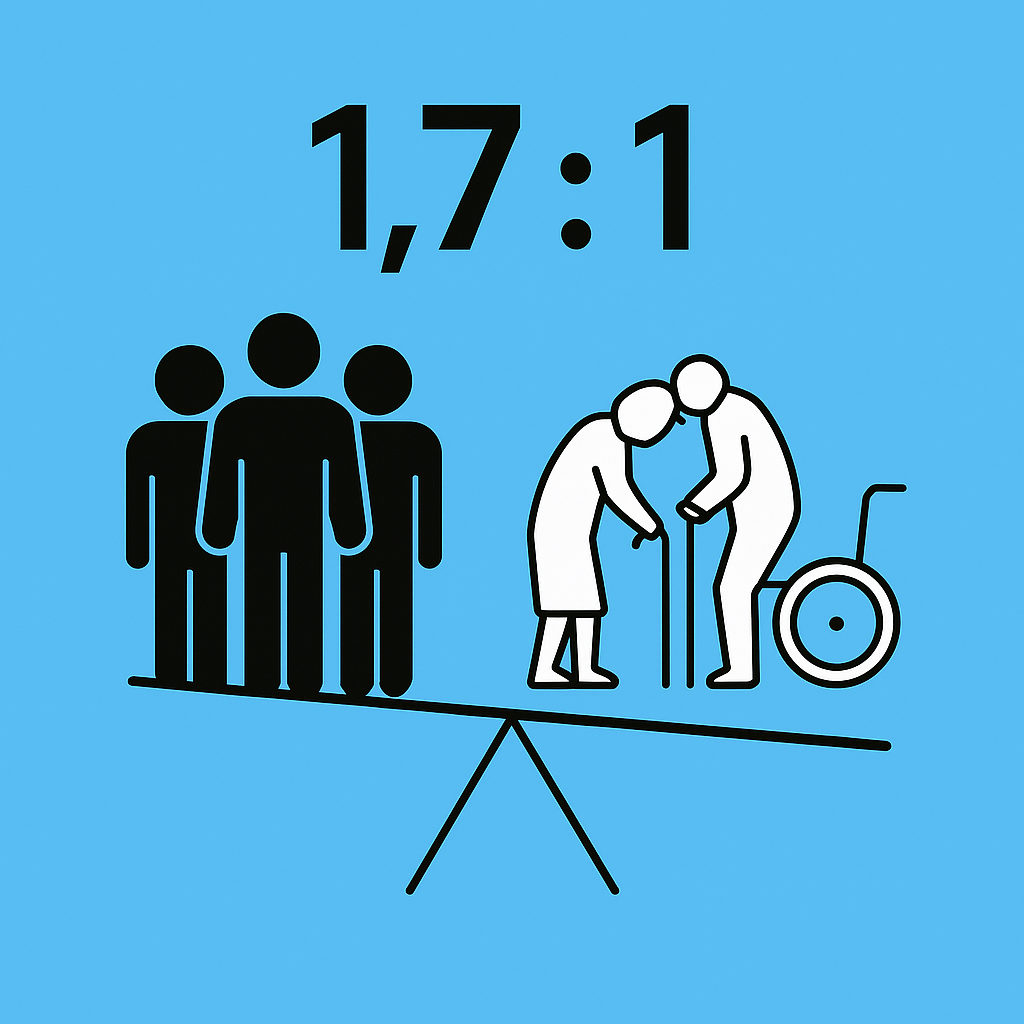
Nous fonctionnons avec un principe clair : les actifs d’aujourd’hui financent les retraités d’aujourd’hui. Ce mécanisme de répartition repose sur un équilibre démographique précis.
- Plus d’actifs que de retraités
- Des cotisations régulières
- Une espérance de vie encadrée
Or cet équilibre bouge. L’INSEE montre une tendance nette : le ratio actifs/retraités se dégrade et va continuer dans ce sens (Source : INSEE).
Concrètement, nous avançons vers :
- Moins de cotisants par retraité
- Une pression accrue sur les finances
- Des arbitrages politiques plus difficiles
Certains comparent ce modèle à un schéma de type « Ponzi ». Le mot choque. Mais il pointe une idée : le système dépend d’un flux constant de nouveaux entrants.
Le débat oublie un facteur clé : la productivité
Un salarié aujourd’hui produit plus de richesse qu’il y a 20 ans. Machines, logiciels, intelligence artificielle… tout accélère la production.
Un exemple concret : un employé dans la logistique peut gérer aujourd’hui plusieurs centaines de commandes par jour grâce à l’automatisation. Il y a 30 ans, il en traitait une fraction.
Nous devons intégrer cette donnée :
- Moins d’actifs ne veut pas dire moins de richesse
- La richesse créée par actif augmente
Le vrai sujet change donc : comment répartir cette richesse ?
1 400 € de pension : le vrai angle mort
Nous discutons souvent de l’âge de départ. 62 ans. 64 ans. Demain 66 ?
Mais regardons les faits :
- Pension moyenne : environ 1 400 € (Source : DREES)
- Inflation alimentaire et énergétique élevée sur les dernières années (Source : INSEE)
Résultat : le pouvoir d’achat des retraités se tend.
Nous passons parfois à côté de la question centrale : vivre correctement avec une pension décente.
Quatre leviers, un choix politique
Nous retrouvons toujours les mêmes options sur la table :
- Augmenter la natalité
Effet lent. Résultats dans 20 ans. - Reculer l’âge de départ
Impact immédiat, socialement sensible. - Baisser les pensions
Impact direct sur le niveau de vie. - Augmenter les prélèvements
Effet rapide, mais pression fiscale déjà élevée.
Aucun levier ne résout tout.
La France fait déjà partie des pays où les prélèvements obligatoires pèsent lourd (Source : OCDE). Dans le même temps, l’évasion fiscale atteint environ 100 milliards d’euros par an selon plusieurs estimations (source souvent citée, mais variable selon les méthodes).
Nous voyons une réalité : une partie des contribuables optimise ou s’expatrie. La charge se reporte ailleurs.
L’angle oublié : la mutation du travail
Les caisses automatiques remplacent des postes en caisse. Les logiciels remplacent des tâches administratives. L’IA commence à toucher des métiers qualifiés.
Nous entrons dans une transformation durable :
- Moins de besoin de main-d’œuvre dans certains secteurs
- Plus de productivité concentrée
- Des revenus moins liés au travail humain
Ce modèle fragilise directement un système basé sur les cotisations salariales.
Certains évoquent une piste : le revenu universel. L’idée reste débattue. Elle traduit une intuition : détacher une partie du revenu du travail.
Services publics sous pression : perception et réalité
Nous entendons souvent la même phrase : « l’hôpital fatigue », « l’école s’épuise ».
Les données varient selon les secteurs. Mais une certitude émerge : les attentes augmentent plus vite que les ressources disponibles.
Nous faisons face à une question d’allocation :
- Où va l’argent public ?
- Quelle efficacité ?
- Quels arbitrages ?
Deux voies concrètes pour les individus
Face à ce contexte, nous pouvons agir à notre échelle.
1. Construire des revenus complémentaires
Un exemple simple : une personne qui apprend le montage vidéo peut générer 300 à 800 € par mois en freelance après quelques mois.
Nous pouvons :
- Développer une compétence monétisable
- Créer une activité secondaire
- Investir du temps avant d’investir de l’argent
Avantage : plus de contrôle.
Risque : revenus variables.
2. Épargner via la capitalisation
Dans plusieurs pays comme le Royaume-Uni ou l’Australie, les salariés cotisent sur des fonds investis, souvent abondés par l’employeur.
La logique repose sur un levier puissant : les intérêts composés.
Un exemple concret :
- 200 € investis chaque mois
- Rendement moyen de 5 %
- Durée : 40 ans
Résultat : un capital significatif à la retraite.
Mais nous devons rester lucides :
- Les marchés fluctuent
- L’inflation érode le rendement
- Les politiques monétaires influencent les performances
Un risque réel : l’inégalité face aux solutions
Tout le monde ne peut pas épargner 200 € par mois.
Tout le monde n’a pas accès à l’information, au temps, aux compétences.
Nous faisons face à un enjeu majeur :
- Ceux qui anticipent s’en sortent mieux
- Les autres restent dépendants du système
Le fossé peut se creuser.
Ce que nous devons retenir
Nous ne faisons pas face à un seul problème. Nous voyons une combinaison de facteurs :
- Démographie défavorable
- Productivité en hausse
- Répartition des richesses en question
- Transformation du travail
Le débat public se focalise souvent sur l’âge de départ. Nous gagnons à élargir la discussion.
La vraie question devient : comment répartir la richesse d’une économie plus productive avec moins de travail humain ?
Nous avons donc deux niveaux d’action :
- Collectif : repenser le modèle
- Individuel : sécuriser notre trajectoire
Un système évolue lentement. Une stratégie personnelle peut évoluer dès aujourd’hui.
Nous n’avons pas besoin d’attendre.
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.