Un investisseur clique. Achat impulsif. Quelques secondes plus tard, le doute s’installe. Ce moment, nous l’avons tous vécu. Ce que la recherche montre aujourd’hui, c’est que ce clic n’est pas si rationnel. Votre cerveau avait déjà décidé avant vous.
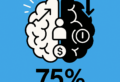
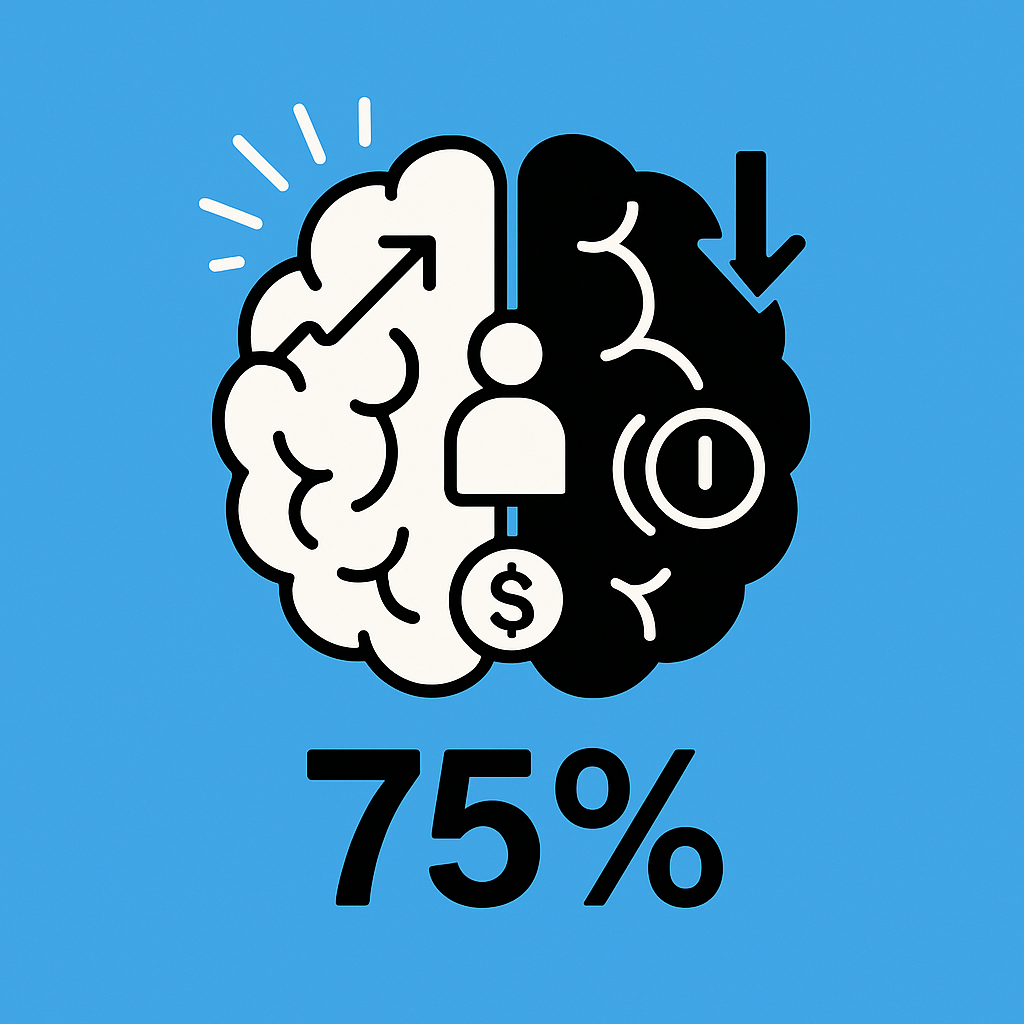
Les travaux du Dr Brian Knudson, spécialiste en neuroéconomie à Stanford, apportent une lecture concrète : nos émotions anticipent nos décisions financières avec une précision proche de 75 % (Source : Stanford University).
Le marché ? Un déclencheur d’émotions avant tout
Nous aimons croire que nous analysons. En réalité, nous ressentons d’abord, puis nous rationalisons.
Les recherches en neurosciences affectives montrent un point clé :
- L’anticipation d’un gain déclenche excitation, énergie, motivation
- L’anticipation d’une perte génère stress, tension, retrait
Ces réactions apparaissent avant même la décision. Elles orientent nos choix d’achat, de vente ou d’attente.
“Le cerveau code la valeur attendue avant que la décision soit consciente.”
Des techniques d’imagerie comme l’IRM fonctionnelle permettent aujourd’hui de visualiser ces activations en temps réel, avec une précision de l’ordre de la seconde (Source : NIH).
Un exemple simple :
- Vous voyez une action monter rapidement → activation positive → envie d’acheter
- Vous voyez une chute brutale → activation négative → envie de fuir
Vous pensez analyser. Votre cerveau, lui, réagit déjà.
“Vouloir” vs “aimer” : le piège classique de l’investisseur
Voici une distinction qui change tout, issue des travaux de Kent Berridge :
- Le “wanting” (vouloir) : la motivation à obtenir
- Le “liking” (aimer) : le plaisir réel après coup
Les deux systèmes fonctionnent séparément :
- Le wanting repose sur la dopamine
- Le liking repose sur les opioïdes
Concrètement ?
Vous pouvez vouloir très fort une action… sans réellement apprécier la détenir.
C’est exactement ce qui se produit lors des bulles spéculatives.
Un cas classique :
- Montée rapide d’un actif
- Renforcement du wanting
- Achat tardif
- Correction
- Frustration
Vous poursuivez une sensation, pas une valeur.
L’argent : un stimulus universel (et mesurable)
Knudson a conçu une expérience devenue une référence : le Monetary Incentive Delay Task.
Pourquoi utiliser l’argent ? Parce qu’il génère :
- Des réactions émotionnelles stables
- Des réponses comparables entre individus
- Une forte implication psychologique
Résultat :
- Les gains activent les circuits de récompense
- Les pertes activent les circuits de stress
Ces signaux permettent de prédire des comportements concrets :
- Investir ou non
- Prendre un risque
- Acheter un produit
Sans même poser une seule question au sujet.
75 % de précision : un chiffre qui change la donne
Les données sont claires :
- Les signaux cérébraux anticipatoires atteignent environ 75 % de précision pour prédire un choix (Source : Stanford, NSF)
- Ce niveau équivaut aux déclarations conscientes
Point clé : ces prédictions fonctionnent sans connaître votre profil.
Autrement dit, vos décisions financières reposent sur des mécanismes largement universels.
Encore plus frappant :
Des études montrent que l’activité cérébrale de certains consommateurs prédit le succès commercial de morceaux musicaux mieux que leurs propres évaluations (Source : Gregory Berns).
Ce que vous dites… compte moins que ce que votre cerveau montre.
Ce que cela change pour votre stratégie d’investissement
Nous sortons de la théorie. Passons au concret.
Voici comment exploiter ces enseignements :
1. Surveiller vos phases d’activation
- Excitation forte → risque de surexposition
- Anxiété forte → risque de vente précipitée
Un signal émotionnel intense = un moment où ralentir
2. Distinguer envie et valeur
Posez-vous une question simple :
- “Est-ce que je veux cet actif… ou est-ce qu’il a un intérêt réel ?”
Cette pause évite beaucoup d’erreurs.
3. Structurer vos décisions
- Définir vos règles à froid
- Automatiser une partie des choix
- Limiter l’improvisation
Moins d’émotion. Plus de cohérence.
Émotions et richesse : un lien sur le long terme
Les recherches vont encore plus loin.
Elles relient les profils émotionnels à la situation financière dans la durée :
- Bonne gestion des gains → accumulation d’actifs
- Bonne gestion des pertes → faible endettement
Vos réactions émotionnelles répétées deviennent votre trajectoire financière.
Ce n’est pas un coup de génie qui fait la différence. C’est un comportement stable.
Des limites réelles (et à connaître)
Nous devons rester lucides.
Le domaine reste en développement :
- Les déclarations émotionnelles restent peu fiables
- Synchroniser cerveau, corps et ressenti reste complexe
- La structure même des émotions est encore débattue
Knudson met en garde contre certains excès, notamment dans le neuromarketing.
“Le potentiel est réel, mais les conclusions définitives restent prématurées.”
Nous avons des outils puissants. Pas une boule de cristal.
Vers une finance vraiment comportementale
Une tendance se dessine :
Relier plusieurs niveaux d’analyse :
- Cerveau
- Ressenti
- Comportement
- Résultat économique
L’objectif à terme : prédire des trajectoires financières complètes.
Nous n’y sommes pas encore. Mais la direction est claire.
Le conseil terrain
Vous n’avez pas besoin d’un scanner cérébral pour progresser.
Commencez simple :
- Notez vos émotions avant chaque décision
- Repérez les schémas répétitifs
- Ajustez vos règles en conséquence
Ce travail change profondément votre rapport au risque.
Un investisseur qui comprend ses émotions garde un avantage concret : il devient prévisible pour lui-même.
Et dans les marchés, la constance prend souvent le dessus sur l’intuition.
Nous ne supprimons pas les émotions.
Nous apprenons à les utiliser.
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.