300 clients. Voilà comment tout commence.
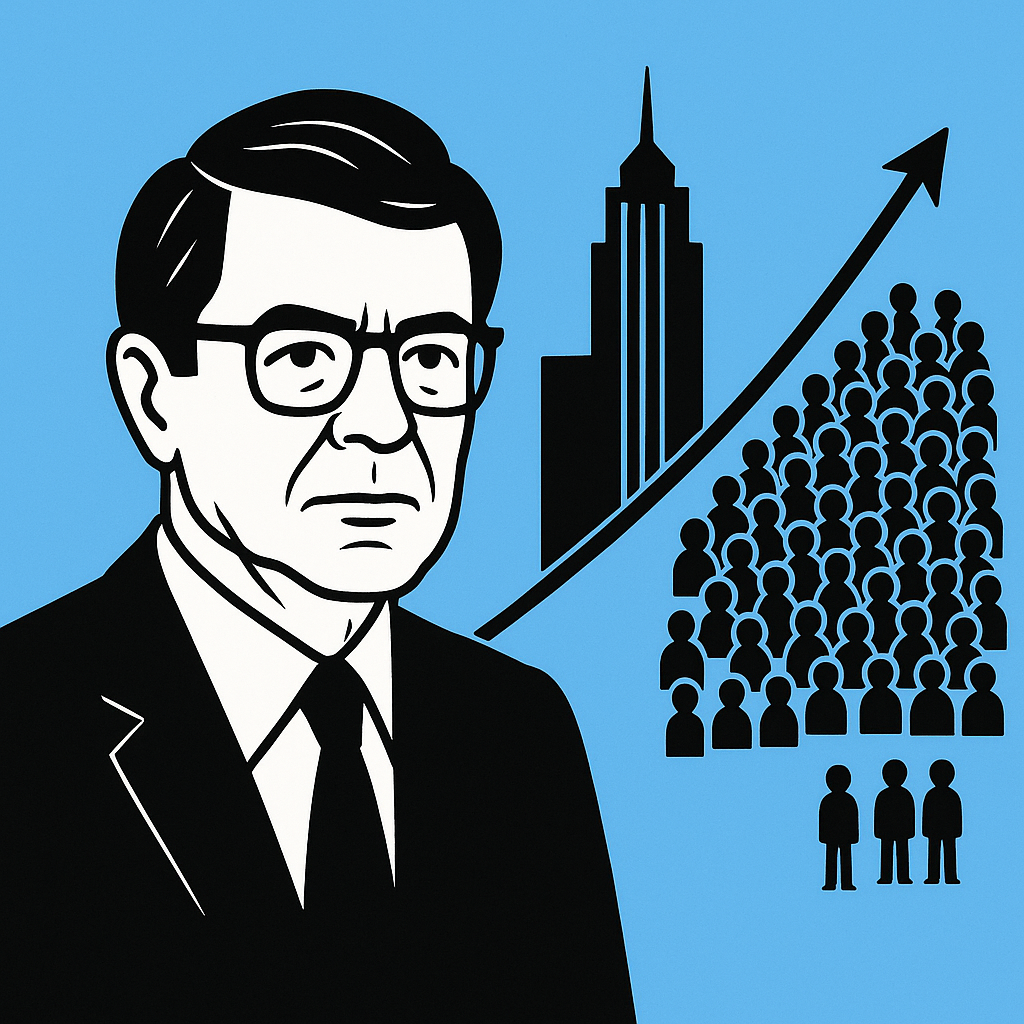
Une petite base. Peu de volume. Et pourtant, derrière ce chiffre, une intuition forte : les investisseurs veulent agir seuls, vite, et à moindre coût. Charles Schwab n’a pas suivi le marché. Il l’a redessiné.
Son parcours nous donne une grille de lecture concrète pour comprendre un secteur entier : le courtage. Et surtout, il nous montre comment lire les cycles, détecter les ruptures… et agir au bon moment.
Un départ chaotique mais structurant
Schwab ne coche pas les cases classiques.
Il grandit dans un environnement privilégié, mais fait face à la dyslexie. Les études deviennent un défi. Il compense autrement : discipline, stratégie, résilience.
Le golf lui ouvre les portes de Stanford. Il ne s’arrête pas là. Il se spécialise en économie, puis obtient un MBA.
- Première leçon : les obstacles forcent à développer des avantages différents
- Deuxième leçon : comprendre l’argent reste la base
En tant qu’analyste financier, il observe un point simple :
La richesse ne se crée pas au hasard. Elle suit des mécanismes.
Ce constat déclenche tout.
Premier succès… puis première claque
Dans les années 1960, il lance une newsletter financière.
Le modèle fonctionne immédiatement :
- 3 000 abonnés
- 72 dollars par an
- 216 000 dollars de chiffre d’affaires (~2 millions actuels)
Un business simple. Rentable. Réplicable.
Mais un conflit apparaît :
- Ses associés veulent distribuer les profits
- Schwab veut réinvestir pour accélérer
Il tranche. Il rachète leurs parts pour 100 000 dollars.
Contrôle total.
Juste avant… l’effondrement.
Le marché des années 1970 plonge. La demande disparaît. Son activité s’écroule.
Moment clé.
Deux options :
- S’accrocher au modèle existant
- Observer et pivoter
Il choisit la deuxième.
L’idée qui change tout : le courtage à bas coût
Schwab remarque un changement profond :
- Les investisseurs deviennent plus autonomes
- Ils ne veulent plus payer pour du conseil inutile
- Ils veulent exécuter rapidement
Il lance le discount brokerage.
Un modèle simple :
- moins de frais
- moins d’intermédiation
- plus de volume
Le démarrage reste lent : 300 clients la première année.
Mais 5 ans plus tard :
- 45 000 clients
- 70 millions de dollars d’actifs
(Sources : données historiques du secteur)
Vous voyez le pattern ?
Un petit marché → une adoption lente → une accélération brutale.
L’erreur stratégique classique : le manque de capital
La croissance coûte cher.
Technologie. Infrastructure. Marketing.
Schwab tente une introduction en bourse. Échec.
Il vend alors à Bank of America.
Au début, tout va bien :
- plus de ressources
- plus de crédibilité
Puis les tensions apparaissent :
- Schwab veut investir
- la banque ralentit
Résultat : divergence stratégique.
En 1985, il reprend le contrôle :
- rachat à 280 millions de dollars
- financement par dette
Un pari risqué. Très risqué.
Leçon directe : sans alignement stratégique, la croissance bloque.
1987 : test grandeur nature
Introduction en bourse réussie :
- 134 millions levés
- 16 % du capital
Puis le krach.
L’action passe de 15 à 6 dollars.
Réaction :
- réduction de 15 % des effectifs
- ajustement rapide des coûts
Dur, mais efficace.
Vous devez retenir ceci :
Le marché monte lentement et tombe vite. Votre structure doit suivre.
Les années 1990 : surfer sur deux vagues
Schwab ne crée pas toutes les tendances. Il les exploite.
Deux moteurs majeurs :
- Fonds communs de placement : de 1 000 à 6 900 milliards de dollars (croissance annuelle ~20 %, Source : BCG)
- Trading en ligne : explosion de l’accès individuel
Résultat : forte hausse des profits.
Stratégie claire : s’aligner sur les flux massifs.
Erreur de diversification… et retour du fondateur
Après son départ, la direction change.
Diversification excessive.
Résultat :
- action divisée par plus de 2
- baisse sous 10 dollars
Schwab revient.
Il simplifie :
- recentrage métier
- discipline stratégique
Le titre remonte :
- 7 → 20 dollars entre 2002 et 2006
Une règle utile : plus une entreprise se disperse, plus elle fragilise sa rentabilité.
2008-2020 : crise, puis accélération technologique
Arrive la crise financière.
- -20 % de revenus entre 2007 et 2008
- fonds exposé aux subprimes en difficulté
La priorité change :
- restaurer la confiance
- moderniser l’offre
En 2015, lancement des robo-advisors :
Schwab Intelligent Portfolios
Gestion automatisée. Faibles coûts. Échelle massive.
Impact :
- actifs : 2 400 → 6 700 milliards (2015–2020)
- plus de 30 millions de comptes
(Sources : rapports entreprise, données sectorielles)
Ajoutez les acquisitions :
- USAA
- TD Ameritrade (+50 % de clients)
En 2021 :
plus de 7 000 milliards d’actifs
Robinhood : menace… puis opportunité
2015. Nouveau joueur.
Robinhood introduit :
- zéro commission
- interface simple
- public jeune
Toute l’industrie réagit.
Schwab fait un choix fort :
supprimer les commissions
Impact court terme :
- baisse des revenus
Impact long terme :
- défense des parts de marché
Épisode GameStop (2021) :
- Robinhood limite les transactions
- perte de confiance
Schwab capte :
- 5 millions de nouveaux comptes en 2020
Un rappel simple :
La confiance reste l’actif principal dans la finance.
Ce que vous pouvez vraiment retenir
Ce parcours donne des repères concrets :
- Contrôle : garder la main sur les décisions clés
- Cycles : chaque crise apporte une opportunité
- Innovation : réduire les coûts attire le volume
- Alignement : stratégie et organisation doivent avancer ensemble
- Adaptation : ajuster vite vaut mieux que prévoir parfaitement
Un détail surprenant : l’art comme actif
Schwab s’intéresse aussi à l’investissement alternatif.
Exemple : le marché de l’art.
- performance supérieure au S&P 500 entre 1995 et 2022
- marché estimé à 1 000 milliards d’ici 2026
(Sources : études sectorielles, plateformes spécialisées)
Message implicite : diversifier intelligemment ouvre des options.
Conclusion directe
Schwab n’a jamais cherché à prévoir parfaitement.
Il a observé. Testé. Ajusté.
Et surtout :
- il a réduit les coûts quand le marché changeait
- il a investi quand les autres ralentissaient
- il a simplifié quand l’entreprise devenait complexe
Un réflexe à garder :
Dans les marchés financiers, la clarté bat la sophistication.
Si vous retenez une idée, prenez celle-ci.
Et utilisez-la.
En savoir plus sur Tixup.com
Subscribe to get the latest posts sent to your email.


